Blog de l’Or et des Métaux Précieux
Elections américaines : l’or rebondit de 5 % avant un nouveau test de la FED
La semaine du 1er au 7 novembre 2026 marque un retournement important pour le marché des métaux précieux. Après une fin octobre particulièrement difficile, l’or a retrouvé le seuil des 4 000 dollars l’once, soutenu par le recul du dollar, la détente des rendements américains et les résultats des élections de mi-mandat aux États-Unis.
Selon Reuters, l’or affichait vendredi une progression hebdomadaire d’environ 5,2 %, sa meilleure performance depuis le mois d’août. Le métal jaune évoluait autour de 4 074 dollars l’once en cours de séance, après avoir atteint un sommet proche de 4 147 dollars jeudi.
Mais cette reprise reste fragile. Les créations d’emplois américaines, nettement supérieures aux attentes, ont ravivé les anticipations d’une nouvelle hausse des taux de la Réserve fédérale en décembre.
Le fait marquant de la semaine tient donc à ce contraste : les perspectives politiques et géopolitiques ont favorisé le rebond de l’or, mais les données économiques continuent de soutenir une politique monétaire restrictive. Pour comprendre l’évolution du cours de l’or, il faut examiner ces mécanismes sans oublier la demande de fond des banques centrales et des investisseurs institutionnels.
À retenir cette semaine
- L’or rebondit d’environ 5,2 % sur la semaine, sa meilleure progression depuis août.
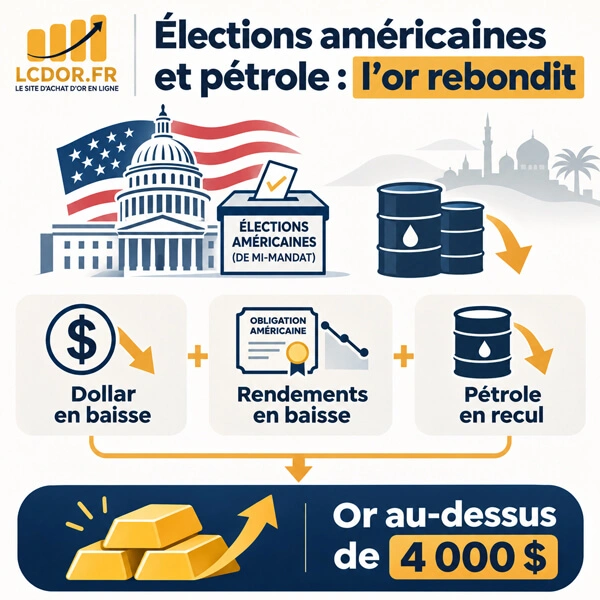
- Les élections américaines ont favorisé le recul du dollar et des rendements.
- Le pétrole recule avec les espoirs de désescalade entre Washington et Téhéran.
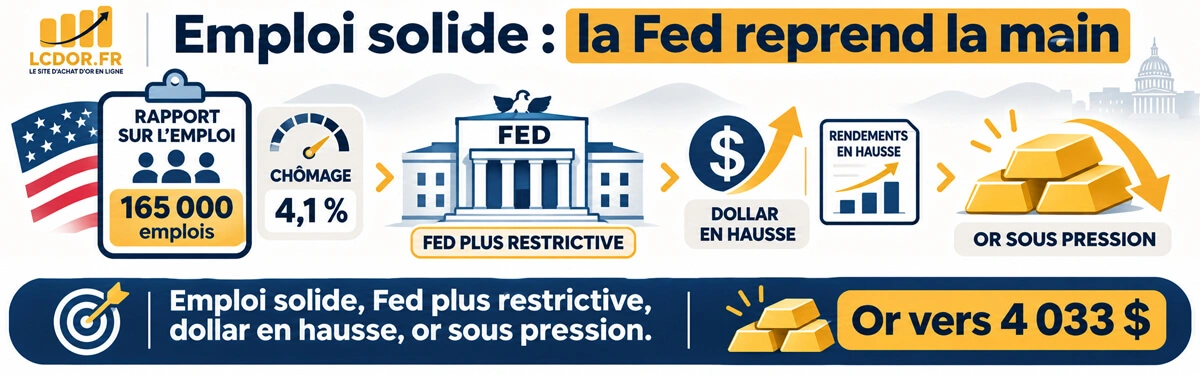
- Les États-Unis créent 165 000 emplois en octobre, au-dessus des attentes.
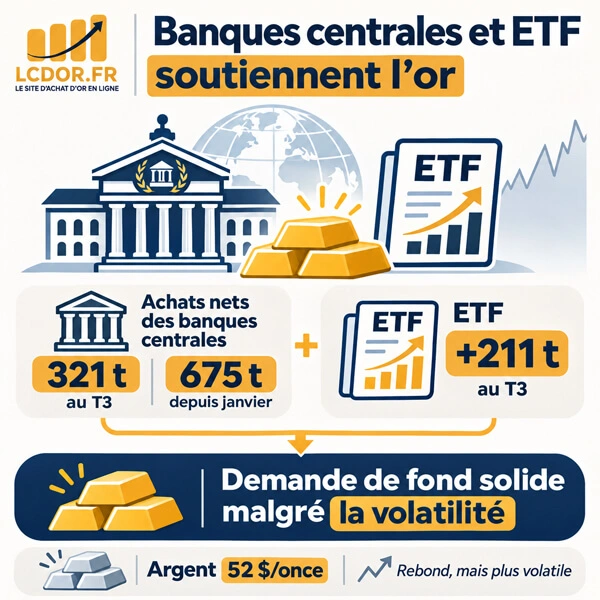
- Les banques centrales ont acheté 321 tonnes d’or au troisième trimestre.
- L’argent retrouve les 52 dollars l’once, mais reste sensible à la conjoncture industrielle.
Les élections américaines et le pétrole redonnent de l’élan à l’or
Le premier moteur de la semaine est venu de Washington. Les élections américaines de mi-mandat, organisées mardi 3 novembre, ont abouti à une victoire importante du Parti démocrate, qui a obtenu le contrôle des deux chambres du Congrès.
Pour les marchés financiers, ce résultat modifie les perspectives budgétaires et politiques des prochains mois. Avec un Congrès contrôlé par l’opposition, l’administration présidentielle pourrait rencontrer davantage de difficultés à faire adopter certaines mesures fiscales ou de nouvelles dépenses publiques.
Les investisseurs ont initialement interprété cette nouvelle configuration comme un possible frein à l’augmentation de l’endettement américain. Les obligations du Trésor ont progressé, entraînant une détente de leurs rendements et un affaiblissement du dollar.
Cette réaction a directement bénéficié aux métaux précieux. Lorsque les rendements obligataires diminuent, l’or devient relativement plus attractif face aux placements rémunérés. Parallèlement, un dollar moins fort rend le métal jaune plus accessible aux acheteurs internationaux utilisant d’autres devises.
Le rebond s’est particulièrement accéléré mercredi 4 novembre. L’or a franchi de nouveau les 4 000 dollars l’once, avant de poursuivre sa progression jeudi jusqu’à un sommet hebdomadaire proche de 4 147 dollars.
Mais l’effet des élections ne s’est pas limité à la politique budgétaire. Les marchés ont également réévalué les perspectives diplomatiques au Moyen-Orient.
Après les résultats américains, les investisseurs ont envisagé une possible reprise des négociations entre Washington et Téhéran. Cette perspective a contribué à faire reculer les prix du pétrole, en réduisant temporairement les craintes concernant l’approvisionnement énergétique mondial.
Kyle Rodda, analyste chez Capital.com, expliquait lundi à Reuters que le marché connaissait, selon une traduction de ses propos, « un rebond après la vague de ventes ». Il soulignait également le soulagement apporté par la baisse du pétrole.
Cette observation résume le mécanisme de début de semaine. Lorsque l’énergie devient moins chère, les anticipations d’inflation peuvent se détendre. Les marchés envisagent alors une politique monétaire moins restrictive, ce qui peut favoriser l’or.
Il faut cependant distinguer les attentes des faits. Une perspective de négociation diplomatique ne garantit pas un accord durable, et les risques pesant sur les routes maritimes du Golfe restent présents.
La remontée du pétrole en fin de semaine a d’ailleurs montré que les tensions énergétiques n’avaient pas disparu.
L’emploi américain rappelle que la Fed conserve la main
Le deuxième grand événement de la semaine est intervenu vendredi 6 novembre, avec la publication du rapport officiel sur l’emploi américain.
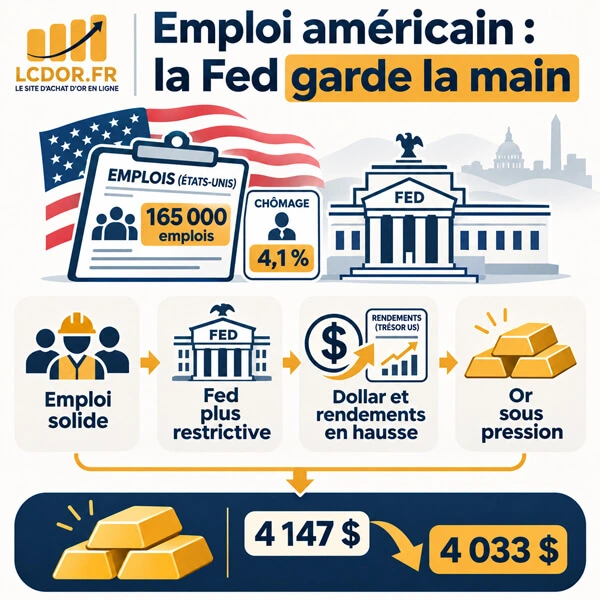
Selon le Bureau of Labor Statistics, les États-Unis ont créé 165 000 emplois non agricoles en octobre, contre environ 65 000 attendus par les économistes. Le taux de chômage a parallèlement reculé à 4,1 %, contre 4,2 % précédemment.
Les rémunérations horaires moyennes ont également progressé de 0,4 % sur le mois. Ces données témoignent d’un marché du travail encore résistant, malgré les inquiétudes concernant les investissements technologiques et le ralentissement de certains secteurs.
Pour l’or, cette publication constitue une mauvaise nouvelle à court terme. Une économie solide permet à la Réserve fédérale de maintenir des taux élevés plus longtemps afin de lutter contre l’inflation.
Le marché a immédiatement réagi. Selon Reuters, le dollar a gagné environ 0,7 % vendredi, tandis que les rendements des obligations américaines repartaient à la hausse.
Les anticipations d’une hausse des taux de la Fed en décembre ont progressé jusqu’à environ 81 %, contre 72,8 % avant la publication du rapport.
Le métal jaune a alors corrigé, revenant temporairement autour de 4 033 dollars l’once, avant de récupérer une partie de ses pertes.
Tai Wong, négociant indépendant en métaux précieux, a résumé la réaction du marché auprès de Reuters : « L’or a ouvert en nette baisse après un excellent rapport sur l’emploi », selon une traduction de ses propos.
Cette formule souligne l’importance du lien entre emploi, inflation et politique monétaire.
Lorsque les entreprises continuent de recruter et que les rémunérations augmentent, la consommation peut rester soutenue. La Fed peut alors craindre que les tensions inflationnistes persistent, notamment dans les services.
Des taux élevés renforcent généralement l’attractivité des obligations et soutiennent le dollar. L’or, qui ne verse aucun intérêt, doit alors rivaliser avec des actifs rémunérateurs.
La situation est toutefois plus nuancée lorsqu’une crise financière provoque une recherche de protection. Les investisseurs peuvent alors revenir vers le métal jaune malgré des rendements élevés.
La forte correction des valeurs technologiques observée jeudi a d’ailleurs rappelé cette dualité. L’or peut bénéficier d’une demande refuge, mais également subir des ventes destinées à récupérer rapidement des liquidités.
Les prochaines statistiques d’inflation américaine seront donc déterminantes. Le CPI d’octobre, attendu le 10 novembre, pourrait confirmer ou atténuer les anticipations de resserrement monétaire.
Banques centrales et ETF : la demande d’or résiste à la volatilité
Au-delà des mouvements hebdomadaires, les publications du World Gold Council apportent une lecture particulièrement intéressante du marché.
Dans son rapport Gold Demand Trends publié le 3 novembre, l’organisation indique que la demande mondiale d’or, transactions de gré à gré comprises, a atteint 1 369 tonnes au troisième trimestre 2026.
Le chiffre le plus marquant concerne les banques centrales. Elles ont acheté 321 tonnes nettes d’or au troisième trimestre, soit une progression de 42 % par rapport à la même période de 2025.
Depuis le début de l’année, leurs acquisitions atteignent environ 675 tonnes selon l’estimation globale du World Gold Council.
Une autre publication, datée du 4 novembre, précise que les achats officiellement déclarés pour septembre ont atteint 61 tonnes, leur niveau mensuel le plus élevé de 2026. La Pologne et la Chine figurent parmi les principaux acheteurs.
Ces données illustrent une tendance structurelle. Les banques centrales continuent de considérer l’or comme un actif de réserve permettant de diversifier leurs avoirs et de réduire certains risques liés aux devises et aux émetteurs de dette.
Le World Gold Council observe également le retour des investisseurs institutionnels vers les ETF adossés à l’or. Ces fonds ont enregistré 211 tonnes d’entrées nettes au troisième trimestre.
En octobre, malgré la forte baisse du cours, les ETF mondiaux ont encore attiré environ 2,7 milliards de dollars, soit 19 tonnes supplémentaires. Leurs avoirs atteignent ainsi un nouveau record de 4 275 tonnes.
Louise Street, analyste senior au World Gold Council, soulignait que « les flux vers les ETF or sont repartis fortement », tout en rappelant que les investisseurs particuliers restaient plus prudents.
Cette distinction est importante. Les institutions peuvent renforcer progressivement leurs positions pour répondre à des objectifs de diversification, tandis que les particuliers attendent parfois une stabilisation des cours avant d’effectuer leurs achats.
Sur le marché de l’argent, la semaine s’est également terminée positivement. Vendredi, le cours de l’argent évoluait autour de 52 dollars l’once, après la correction particulièrement importante de fin octobre.
Le métal blanc partage avec l’or une sensibilité au dollar et aux taux américains. Mais il dépend également de la demande industrielle, notamment dans l’électronique, le photovoltaïque et les technologies d’électrification.
Les inquiétudes concernant les dépenses d’intelligence artificielle et le financement des infrastructures numériques peuvent donc influencer ses perspectives de consommation industrielle.
Cette double exposition explique pourquoi l’argent présente généralement une volatilité plus importante que l’or.
Analyse LCDOR
La semaine du 1er au 7 novembre 2026 marque une reprise encourageante pour les métaux précieux. Après une correction importante en octobre, l’or a retrouvé le seuil des 4 000 dollars et enregistré sa meilleure performance hebdomadaire depuis août.
Le premier enseignement concerne la politique américaine. Les résultats des élections de mi-mandat ont modifié les anticipations budgétaires et diplomatiques, favorisant temporairement le recul du dollar et des rendements obligataires.
Le deuxième enseignement concerne la Fed. Les chiffres solides de l’emploi rappellent que la banque centrale dispose encore d’arguments pour maintenir une politique restrictive. La reprise de l’or ne peut donc pas être considérée comme définitivement acquise.
Le troisième élément est plus structurel : les données du World Gold Council confirment la poursuite des achats des banques centrales et les entrées importantes dans les ETF, malgré les corrections récentes.
Ces mouvements montrent que l’or continue de répondre à des besoins de diversification et de gestion des risques qui dépassent les seules variations quotidiennes.
Pour LCDOR, cette phase souligne l’intérêt d’envisager l’achat d’or physique dans une perspective patrimoniale de long terme. Le métal jaune reste un actif tangible, reconnu internationalement, dont la valeur ne dépend pas directement de la solvabilité d’un émetteur.
Cette caractéristique n’élimine pas le risque de baisse. L’or reste sensible aux taux, aux devises et aux mouvements de liquidité. Mais les achats institutionnels montrent que son rôle de diversification demeure important dans le système financier mondial.
Dans les prochaines semaines, les chiffres d’inflation américains, l’évolution du pétrole et les anticipations entourant la réunion de décembre de la Fed seront déterminants.
Si les rendements et le dollar se stabilisent, l’or pourrait consolider son rebond. Si l’inflation reste persistante, de nouvelles phases de volatilité demeurent possibles.
L’essentiel est donc de distinguer les réactions immédiates des investisseurs des tendances profondes qui structurent le marché des métaux précieux.
Sources de l’analyse
Nos derniers articles Métaux Précieux
About Antoine Bernard
Antoine Bernard est expert en métaux précieux à La Centrale de l'Or depuis 2017. Spécialisé dans l'authentification des pièces d'or françaises et l'évaluation numismatique, il accompagne au quotidien les particuliers et professionnels dans leurs projets d'achat et de revente d'or d'investissement. Formation et qualifications 10 années d'expérience dans le négoce de métaux précieux Domaines d'expertise Conseil en investissement or pour particuliers Authentification des pièces d'or Évaluation numismatique (variantes, millésimes, qualités) Contact direct 03 89 46 57 94 contact@lcdor.fr 50 rue de la Sinne, 68100 Mulhouse
View all posts by Antoine Bernard