Blog de l’Or et des Métaux Précieux
L’inflation américaine accélère, mais l’or résiste aux incertitudes de la FED
La semaine du 11 au 17 octobre 2026 a confirmé que le marché des métaux précieux évolue dans un environnement économique particulièrement complexe. Aux États-Unis, les derniers chiffres d’inflation ont surpris les investisseurs, ravivant les inquiétudes concernant de nouvelles hausses de taux. Pourtant, la Réserve fédérale américaine semble privilégier une pause lors de sa prochaine réunion.
L’or a connu plusieurs séances mouvementées. Après un repli mercredi, le métal jaune a rebondi jeudi grâce à la détente du dollar et des rendements obligataires. Vendredi, il évoluait autour de 4 165 dollars l’once, affichant une baisse hebdomadaire d’environ 0,7 % selon Reuters.
Cette hésitation des marchés contraste avec une autre réalité : les banques centrales poursuivent leurs achats d’or et les investisseurs restent attentifs aux risques liés à l’endettement public. Pour comprendre cette situation, il faut analyser les différents mécanismes qui influencent le cours de l’or, entre inflation persistante, politique monétaire et demande physique.
À retenir cette semaine
- L’inflation américaine accélère à 3,7 % sur un an en septembre.
- L’or termine la semaine autour de 4 165 dollars l’once, en léger recul.
- La Fed pourrait maintenir ses taux inchangés en octobre malgré l’inflation.
- Le pétrole retrouve des niveaux élevés avec les tensions au Moyen-Orient.
- La banque centrale chinoise a acheté 23 tonnes d’or supplémentaires en septembre.
- L’argent recule vers 57 dollars l’once, toujours sensible aux perspectives industrielles.
Inflation américaine : les chiffres qui compliquent la politique de la Fed
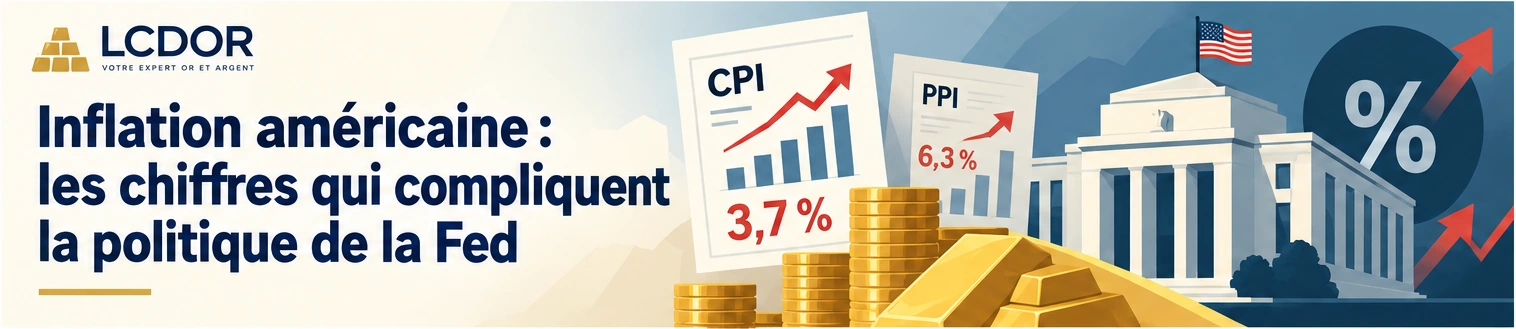
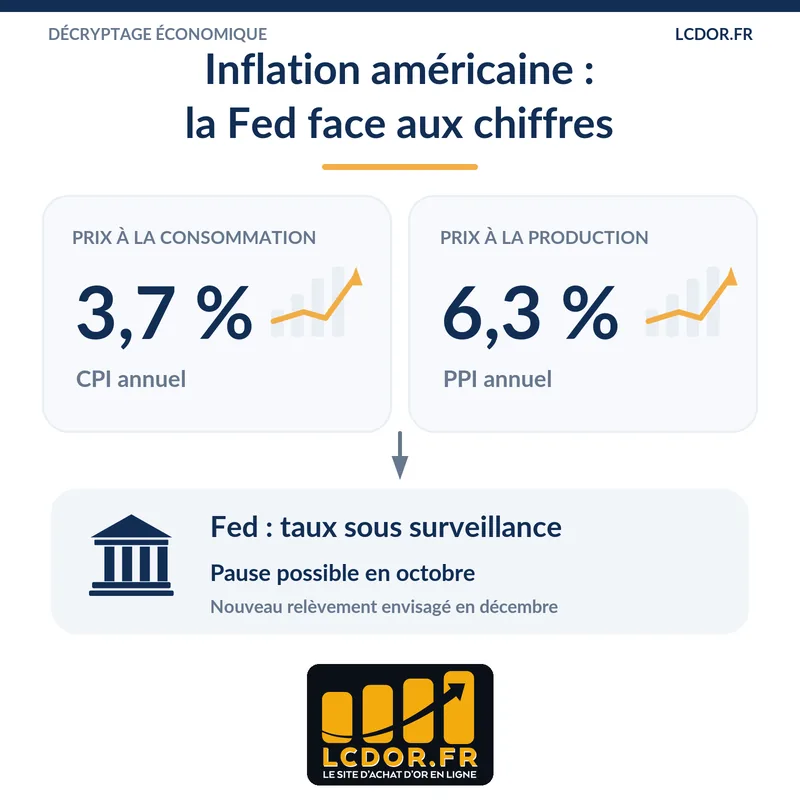
Le principal événement économique de la semaine est venu de Washington. Mercredi 14 octobre, les États-Unis ont publié leurs chiffres d’inflation pour septembre. L’indice CPI, qui mesure l’évolution des prix à la consommation, a progressé de 3,7 % sur un an, dépassant les 3,6 % anticipés par les économistes.
L’inflation sous-jacente, qui exclut les prix de l’énergie et de l’alimentation, a également surpris avec une progression mensuelle de 0,3 %, contre 0,2 % attendu.
Le lendemain, l’indice PPI, qui mesure les prix à la production, a confirmé cette tendance. Selon les données relayées par Kitco, les prix à la production ont augmenté de 6,3 % sur un an, signe que les entreprises continuent de subir des pressions importantes sur leurs coûts.
Ces publications sont essentielles pour comprendre les mouvements de l’or. Lorsque l’inflation accélère, les investisseurs anticipent généralement une politique monétaire plus restrictive. Une banque centrale peut relever ses taux pour limiter le crédit, ralentir la consommation et réduire progressivement la hausse des prix.
Mais cette stratégie a une conséquence pour les métaux précieux. Contrairement aux obligations américaines, l’or ne verse aucun intérêt. Lorsque les taux augmentent, certains investisseurs préfèrent les placements rémunérateurs, ce qui peut exercer une pression baissière sur le métal jaune.
Mark Hackett, responsable de la stratégie de marché chez Nationwide, a résumé cette inquiétude auprès de Reuters en évoquant, dans une formule traduite de l’anglais, « une inflation plus élevée plus longtemps ». Son analyse souligne que les pressions inflationnistes ne proviennent plus uniquement de l’énergie, mais commencent également à toucher d’autres catégories de biens et de services.
C’est précisément ce qui préoccupe les marchés. Une inflation énergétique temporaire peut s’atténuer lorsque le pétrole recule. Une inflation plus diffuse, alimentée par les coûts de production, les importations et la demande intérieure, peut en revanche nécessiter une politique restrictive plus durable.
Pourtant, malgré ces statistiques, la Fed ne semble pas déterminée à relever immédiatement ses taux.
Vendredi, lors des réunions annuelles du Fonds monétaire international à Bangkok, son président Kevin Warsh a préféré ne pas dévoiler ses intentions pour la réunion des 27 et 28 octobre.
Interrogé sur les prochaines décisions monétaires, il a déclaré : « Je ne préjuge pas des réunions », selon les propos rapportés par Reuters. Cette formulation signifie que la Fed souhaite préserver sa liberté de décision et attendre davantage de données avant d’agir.
Les marchés anticipaient ainsi vendredi une forte probabilité de maintien des taux en octobre, mais estimaient à environ 90 % la possibilité d’un nouveau relèvement en décembre.
Pour l’or, cette situation constitue un équilibre fragile : une pause immédiate pourrait soutenir les cours, mais la perspective de taux élevés pendant plusieurs mois limite encore le potentiel de reprise.
Dollar, dette américaine et pétrole : trois forces qui se confrontent
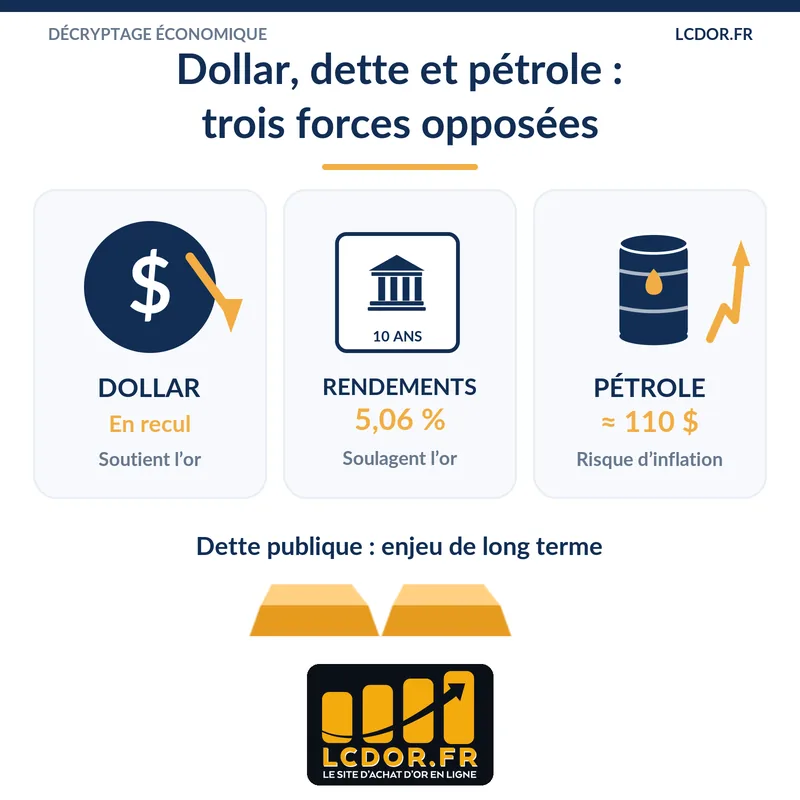
La semaine a également été marquée par d’importants mouvements sur le marché obligataire américain. Après avoir atteint des niveaux historiquement élevés début octobre, les rendements des obligations du Trésor ont reculé jeudi, permettant à l’or de rebondir.
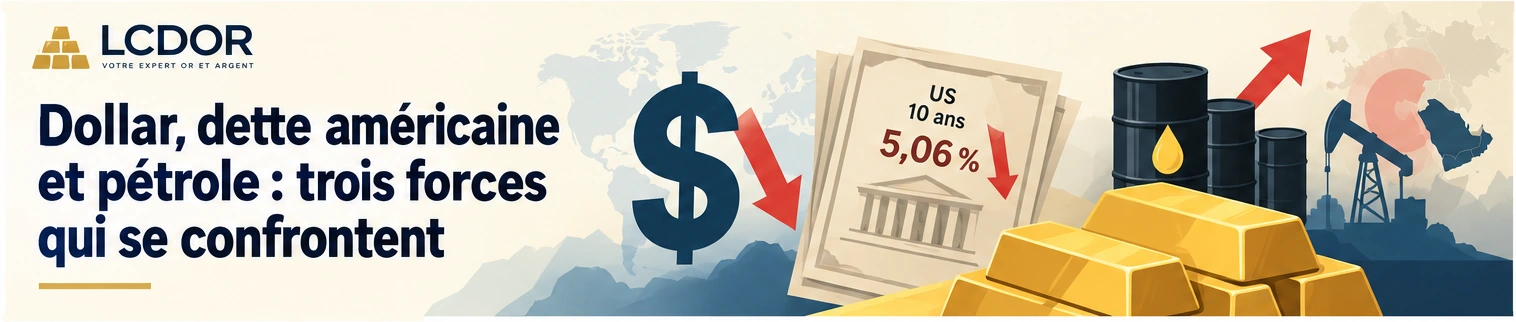
Selon Reuters, le rendement américain à 10 ans est revenu autour de 5,06 % jeudi, tandis que le dollar abandonnait une partie de ses gains récents. L’or a alors progressé de plus de 1,5 % sur la séance.
Cette réaction illustre une relation fondamentale. L’or étant coté en dollars, une baisse du billet vert le rend généralement plus accessible aux acheteurs utilisant d’autres devises. Parallèlement, le recul des rendements obligataires réduit le coût d’opportunité de détenir un actif non rémunérateur.
Bart Melek, responsable de la stratégie matières premières chez TD Securities, expliquait vendredi à Reuters que l’or évoluait toujours dans une fourchette de prix, en raison des nombreuses incertitudes sur les prochaines décisions de la Fed.
Cette observation rappelle que les marchés ne manquent pas nécessairement d’intérêt pour l’or. Ils cherchent avant tout à déterminer si les conditions monétaires vont continuer de se durcir.
Mais un autre facteur mérite désormais une attention particulière : l’endettement des États et la confiance dans leurs obligations souveraines.
Dans son analyse du 13 octobre, le World Gold Council a notamment souligné les tensions observées sur le marché obligataire français. Les inquiétudes concernant la soutenabilité des finances publiques contribuent à augmenter les primes de risque demandées par les investisseurs.
Cette situation dépasse la France. Plusieurs grandes économies doivent financer des déficits élevés dans un environnement où le coût de la dette reste important.
Pour l’or, ce phénomène crée un paradoxe. À court terme, la hausse des rendements obligataires peut pénaliser les cours. Mais à plus long terme, les inquiétudes sur la dette publique et la stabilité monétaire peuvent renforcer l’attrait d’un actif tangible, sans risque de crédit lié à un émetteur.
Le pétrole constitue le troisième élément de cette équation. Les tensions persistantes au Moyen-Orient, notamment autour du détroit d’Ormuz, ont de nouveau poussé le Brent vers 110 dollars le baril vendredi.
Cette hausse entretient le risque d’une inflation durable. Lorsque les coûts énergétiques progressent, ils peuvent se répercuter sur le transport, la production industrielle et les prix payés par les consommateurs.
La géopolitique agit donc indirectement sur les métaux précieux : elle renforce les besoins de protection, mais peut également soutenir le dollar et les taux en alimentant l’inflation. Ces forces contraires expliquent les mouvements parfois surprenants de l’or.
Banques centrales, demande physique et argent : des dynamiques différentes
Malgré la volatilité récente, les dernières publications du World Gold Council montrent que la demande institutionnelle d’or conserve une dynamique importante.
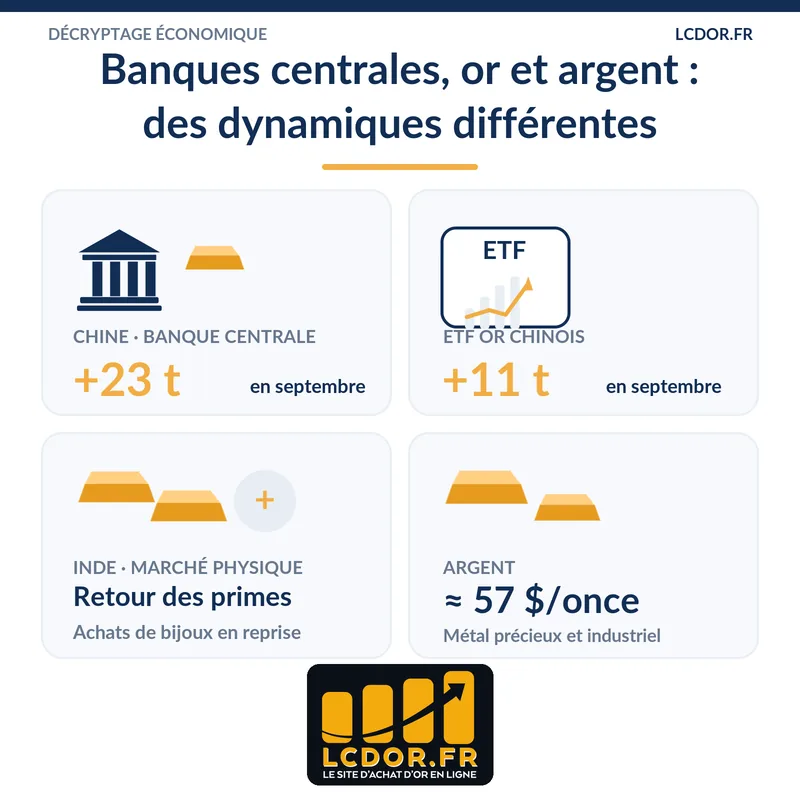
Le 15 octobre, l’organisation a indiqué que la Banque populaire de Chine avait ajouté 23 tonnes d’or à ses réserves en septembre, son achat mensuel le plus important depuis octobre 2023.
Sur l’ensemble du troisième trimestre, les achats chinois atteignent 63 tonnes. Les réserves officielles de la Chine représentent désormais environ 2 410 tonnes d’or.
Cette accumulation répond à une logique différente de celle des investisseurs de court terme. Les banques centrales achètent notamment de l’or pour diversifier leurs réserves, limiter leur dépendance à certaines devises et renforcer leur capacité à faire face aux incertitudes économiques.
Les investisseurs privés continuent également de s’intéresser au métal jaune, même si les flux restent irréguliers.
Selon le World Gold Council, les ETF chinois adossés à l’or ont enregistré 11 tonnes d’entrées nettes en septembre. À l’inverse, Reuters a signalé des retraits dans certains fonds mondiaux de métaux précieux au cours de la semaine écoulée.
Ces mouvements montrent que la demande n’est pas uniforme. Les investisseurs institutionnels, les banques centrales et les particuliers n’ont ni les mêmes objectifs ni les mêmes horizons.
En Inde, Reuters a également observé le retour de primes sur le marché physique pour la première fois depuis plus de trois mois. Le recul récent des prix a favorisé les achats de bijoux à l’approche des festivités traditionnelles.
Cette activité rappelle que l’or possède une dimension patrimoniale et culturelle qui dépasse les arbitrages financiers quotidiens.
L’argent suit une trajectoire différente. Vendredi, le cours de l’argent évoluait autour de 57 dollars l’once, en baisse sur la semaine.
Le métal blanc partage avec l’or une sensibilité importante au dollar et aux rendements américains. Mais il reste également dépendant des perspectives de croissance industrielle.
La faiblesse récente des valeurs technologiques américaines, dans un contexte d’inquiétudes sur les financements liés à l’intelligence artificielle, a pesé sur le sentiment des investisseurs.
L’argent étant utilisé dans l’électronique, le photovoltaïque et de nombreux équipements industriels, ses perspectives dépendent aussi de l’activité manufacturière mondiale.
Cette double nature explique pourquoi ses variations sont généralement plus importantes que celles de l’or. Le métal blanc peut bénéficier fortement d’une détente monétaire, mais il peut également subir des corrections plus marquées lorsque les perspectives économiques se dégradent.
Analyse LCDOR
La semaine du 11 au 17 octobre 2026 montre que les métaux précieux restent confrontés à des forces contradictoires. L’inflation américaine repart à la hausse, la Fed conserve une posture prudente et le pétrole continue d’alimenter les inquiétudes économiques.
Pourtant, l’or a montré sa capacité à rebondir lorsque les rendements obligataires et le dollar se détendent. Cette réaction confirme que la pression actuelle est largement liée aux conditions monétaires et aux arbitrages financiers de court terme.
Le premier enseignement concerne donc les taux américains. Tant que la Fed laisse envisager de nouvelles hausses, le métal jaune pourrait rester volatil. La réunion d’octobre et les prochaines statistiques d’inflation seront déterminantes pour comprendre la suite.
Le deuxième enseignement concerne la dette publique. Les tensions observées sur plusieurs marchés obligataires rappellent que des rendements élevés peuvent aussi traduire des inquiétudes sur la solidité des finances publiques. Dans cet environnement, l’or conserve une fonction de diversification distincte de celle des obligations.
Le troisième point concerne la demande institutionnelle. Les achats réguliers de la banque centrale chinoise confirment que l’or demeure un actif stratégique au sein des réserves monétaires internationales.
Pour LCDOR, cette situation souligne l’intérêt d’aborder l’achat d’or physique dans une perspective patrimoniale plutôt que spéculative. Les variations hebdomadaires peuvent être importantes, mais les caractéristiques fondamentales du métal jaune demeurent : actif tangible, réserve de valeur historique et outil potentiel de diversification.
Cette lecture ne signifie pas que l’or serait protégé de toute baisse. Son prix reste sensible aux taux, aux devises et aux évolutions de la demande mondiale. Elle rappelle simplement que son intérêt patrimonial ne se mesure pas uniquement à la performance d’une semaine.
Dans les prochaines semaines, l’évolution de l’inflation américaine, la réunion de la Fed et les rendements obligataires devraient continuer de guider le marché. Mais les questions de dette publique, de diversification des réserves et de stabilité monétaire resteront également essentielles pour comprendre les perspectives de l’or à plus long terme.
Sources de l’analyse
Nos derniers articles Métaux Précieux
About Antoine Bernard
Antoine Bernard est expert en métaux précieux à La Centrale de l'Or depuis 2017. Spécialisé dans l'authentification des pièces d'or françaises et l'évaluation numismatique, il accompagne au quotidien les particuliers et professionnels dans leurs projets d'achat et de revente d'or d'investissement. Formation et qualifications 10 années d'expérience dans le négoce de métaux précieux Domaines d'expertise Conseil en investissement or pour particuliers Authentification des pièces d'or Évaluation numismatique (variantes, millésimes, qualités) Contact direct 03 89 46 57 94 contact@lcdor.fr 50 rue de la Sinne, 68100 Mulhouse
View all posts by Antoine Bernard