Blog de l’Or et des Métaux Précieux
L’or rebondit après un plus bas de deux mois : la FED et la dette américaine divisent les marchés
La semaine du 4 au 10 octobre 2026 a été marquée par un retournement intéressant sur le marché des métaux précieux. Après avoir atteint mercredi son niveau le plus bas depuis début août, l’or a retrouvé des acheteurs en fin de semaine, profitant d’un dollar moins ferme et d’une détente des rendements obligataires américains.
Vendredi, le métal jaune a progressé de 1,5 % pour atteindre environ 4 194 dollars l’once, selon Reuters, et s’orientait vers un gain hebdomadaire d’environ 1,3 %. Un rebond notable dans un environnement pourtant dominé par des taux américains historiquement élevés et une Réserve fédérale toujours préoccupée par l’inflation.
Mais cette semaine a également révélé un phénomène plus profond : malgré la correction des cours, les investisseurs institutionnels et les banques centrales continuent d’accumuler de l’or. Pour comprendre cette apparente contradiction, il faut regarder au-delà du cours de l’or et examiner les tensions sur les obligations américaines, la politique monétaire et les flux d’investissement.
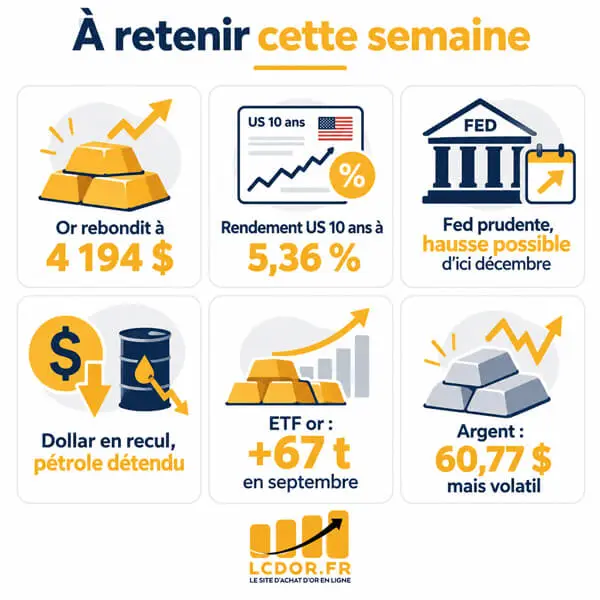
À retenir cette semaine
- L’or rebondit vendredi à environ 4 194 dollars l’once, après un plus bas de deux mois.
- Le rendement américain à 10 ans a atteint un sommet inédit depuis 2002.
- La Fed reste prudente : une nouvelle hausse de taux demeure envisagée d’ici décembre.
- Le recul du dollar et la détente du pétrole ont favorisé le rebond des métaux précieux.
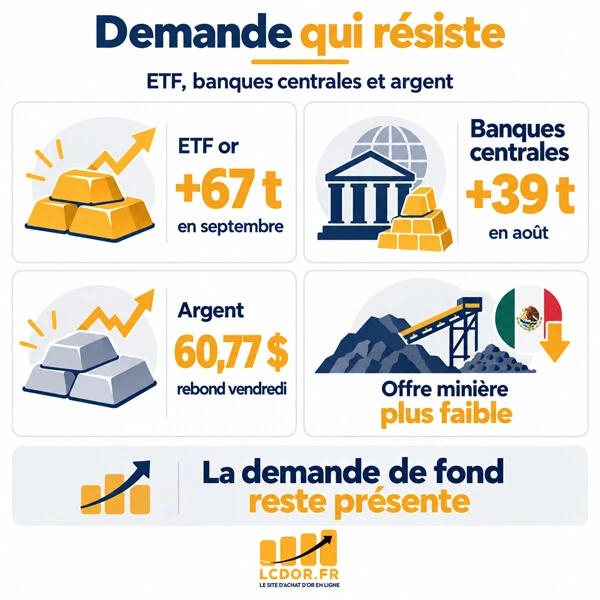
- Les ETF or ont attiré environ 67 tonnes en septembre, malgré une forte correction des prix.
- L’argent rebondit à 60,77 dollars l’once, mais reste particulièrement volatil.
Des rendements américains historiques qui bousculent le marché de l’or
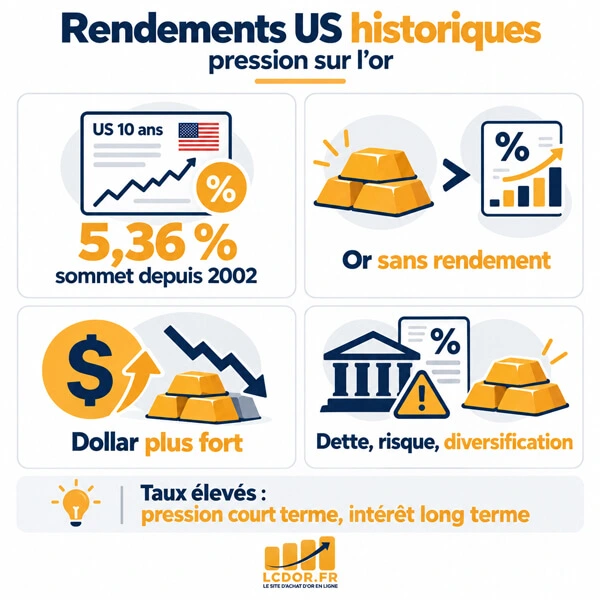
Le principal moteur de la semaine est venu du marché obligataire américain. Mercredi, le rendement des obligations du Trésor à 10 ans a atteint environ 5,36 %, son niveau le plus élevé depuis 2002. Cette progression a exercé une pression immédiate sur l’or et l’argent.
Pour comprendre ce mécanisme, il faut rappeler une caractéristique fondamentale du métal jaune : l’or ne verse ni intérêt ni dividende. Lorsque les obligations américaines proposent des rendements élevés, elles deviennent plus attractives pour les investisseurs recherchant une rémunération régulière.
Cette concurrence entre obligations et métaux précieux explique une partie de la correction observée en début de semaine. Le dollar s’est renforcé parallèlement à la hausse des rendements, ajoutant une pression supplémentaire sur les cotations internationales.
Les analystes du groupe Heraeus, cités par Kitco le 5 octobre, soulignaient déjà que « les rendements obligataires élevés, un dollar plus fort et le pétrole cher » avaient fini par l’emporter sur les achats d’or. Leur analyse identifiait notamment la rupture du support des 4 250 dollars comme un signal de fragilité technique.
Mais une nouvelle question apparaît désormais : pourquoi les rendements américains sont-ils aussi élevés ? Une partie de la réponse tient à la politique monétaire de la Fed, mais une autre concerne les inquiétudes sur la dette publique américaine et les besoins de financement de Washington.
Lorsque les investisseurs exigent des rendements plus importants pour détenir de la dette souveraine à long terme, cela peut traduire une inquiétude sur l’inflation future ou sur la trajectoire budgétaire. Le rendement élevé des obligations devient alors paradoxalement un signal de risque financier.
Nitesh Shah, stratégiste matières premières chez WisdomTree, expliquait à Reuters que l’augmentation de l’endettement pouvait favoriser l’or en tant qu’alternative aux monnaies et aux actifs gouvernementaux.
Cette distinction est essentielle : une hausse des rendements peut pénaliser l’or à court terme tout en renforçant son intérêt comme actif de diversification à plus long terme. Tout dépend des raisons qui poussent les taux obligataires à monter.
La détente des rendements en fin de semaine a justement permis à l’or de retrouver des acheteurs, illustrant la sensibilité du marché à ces arbitrages.
Une Fed divisée et un pétrole toujours déterminant pour l’inflation
Le deuxième événement majeur a été la publication, mercredi, du compte rendu de la réunion de septembre de la Réserve fédérale américaine.
Cette réunion avait conduit à une hausse de 25 points de base du taux directeur américain, désormais compris entre 3,75 % et 4 %. Les nouvelles minutes ont cependant révélé des différences d’analyse entre les responsables monétaires.
Certains considèrent que la hausse des taux doit principalement protéger l’économie contre les conséquences inflationnistes du pétrole et des perturbations d’approvisionnement. D’autres s’inquiètent d’une inflation plus durable, alimentée directement par la demande intérieure.
La distinction est importante. Une inflation provoquée par une hausse temporaire de l’énergie ne nécessite pas forcément la même réponse monétaire qu’une inflation entretenue par les salaires, les services ou la consommation.
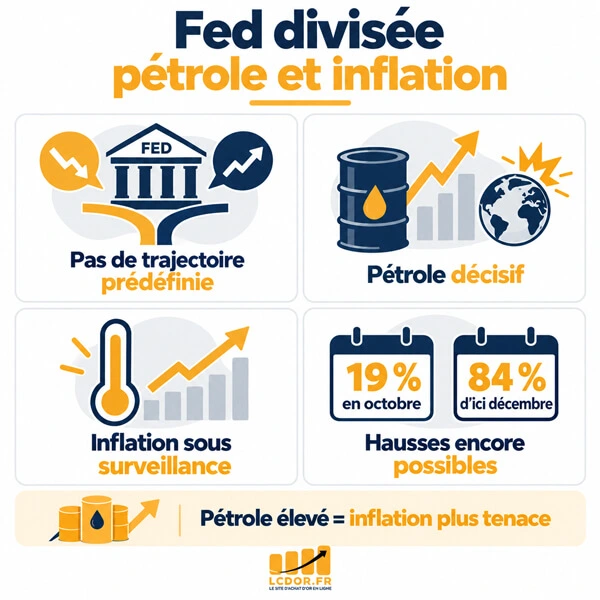
Nitesh Shah, interrogé par Reuters le 8 octobre, résumait l’incertitude actuelle en soulignant qu’il n’existait « aucune trajectoire prédéfinie » pour la Fed. Cette absence de visibilité contribue à entretenir la volatilité de l’or, car les marchés doivent constamment réévaluer leurs anticipations de taux.
Vendredi, les contrats à terme suivis par l’outil CME FedWatch attribuaient environ 19 % de probabilité à une hausse des taux en octobre, mais près de 84 % à au moins un relèvement supplémentaire de 25 points de base d’ici décembre.
La prochaine publication de l’indice CPI américain sera donc particulièrement surveillée. Une inflation supérieure aux attentes pourrait raviver les anticipations de resserrement monétaire, soutenir le dollar et provoquer un nouveau test du seuil psychologique des 4 000 dollars pour l’or.
Le pétrole reste également au cœur de cette équation. Les tensions entre les États-Unis et l’Iran ont continué d’alimenter les inquiétudes énergétiques pendant la semaine. Un baril durablement élevé pourrait entretenir l’inflation et limiter la capacité de la Fed à assouplir sa politique.
Mais vendredi, les informations faisant état de discussions diplomatiques jugées constructives entre Washington et Téhéran ont contribué à réduire la pression sur les prix du brut.
Cette détente a favorisé le rebond de l’or en allégeant temporairement les craintes inflationnistes et la pression sur les rendements.
Le dollar a accompagné ce mouvement. Une monnaie américaine moins forte rend les métaux précieux plus accessibles aux acheteurs utilisant d’autres devises. Pour un investisseur français, l’évolution de la parité euro-dollar reste donc essentielle : une hausse de l’or en dollars ne se traduit pas nécessairement par une progression identique de son prix en euros.
ETF, banques centrales et argent : une demande qui résiste à la correction
L’une des publications les plus intéressantes de la semaine est venue du World Gold Council, avec son analyse du marché de septembre publiée le 7 octobre.
Les chiffres révèlent une situation inhabituelle : l’or a reculé de 8,5 % en septembre, alors que les ETF mondiaux adossés au métal jaune ont enregistré environ 67 tonnes d’entrées nettes, représentant près de 10 milliards de dollars.
Les encours physiques des ETF ont ainsi atteint un niveau record de 4 256 tonnes. Pourtant, le prix de l’or a fortement corrigé sur la même période.
Cette contradiction apparente s’explique notamment par le comportement différent des investisseurs. Tandis que les ETF continuaient d’attirer des capitaux, des opérateurs sur les marchés à terme réduisaient leurs positions, accentuant la pression vendeuse.
Il est donc possible d’observer simultanément une forte demande d’investissement et une baisse du cours de l’or. Les mouvements spéculatifs, le niveau des taux et la liquidité peuvent temporairement dominer les achats de fond.
Le World Gold Council a également publié, le 6 octobre, ses dernières statistiques concernant les banques centrales. Celles-ci ont ajouté 39 tonnes nettes d’or à leurs réserves en août, portant les achats déclarés depuis le début de l’année à environ 170 tonnes.
La Chine, l’Ouzbékistan et la Pologne figurent parmi les acheteurs les plus actifs. Cette accumulation répond à des objectifs stratégiques de diversification des réserves, de réduction des dépendances monétaires et de protection contre certains risques financiers.
Sur le marché de l’argent, la semaine a également été agitée. Le métal blanc a subi les mêmes pressions monétaires que l’or, avant de rebondir vendredi de 2,4 %, à environ 60,77 dollars l’once selon Reuters.
Le cours de l’argent reste toutefois plus volatil en raison de sa double fonction de métal précieux et de matière première industrielle.
Un autre élément mérite l’attention : selon Heraeus, cité par Kitco, la production minière mexicaine d’argent était encore inférieure de 2,3 % à son niveau de juillet 2025. Le Mexique demeure pourtant le premier producteur mondial de ce métal.
Cette faiblesse ponctuelle de l’offre ne permet pas, à elle seule, de prévoir une hausse des cours. Elle rappelle néanmoins que l’argent dépend aussi de l’équilibre physique entre production minière, recyclage et consommation industrielle, notamment dans l’électronique et le photovoltaïque.
La demande d’argent répond donc à des mécanismes plus nombreux que celle de l’or, ce qui explique ses mouvements généralement plus marqués lors des changements de sentiment économique.
Analyse LCDOR
La semaine du 4 au 10 octobre 2026 apporte un enseignement important : le marché des métaux précieux reste sensible aux taux américains, mais il ne se résume pas à la politique monétaire de la Fed.
Le rebond de vendredi illustre cette réalité. Après un plus bas de deux mois, l’or a retrouvé des acheteurs lorsque les rendements et le dollar se sont détendus. Rhona O’Connell, responsable de l’analyse de marché chez StoneX, évoquait auprès de Reuters des « achats à bon compte sur les points bas », tout en soulignant la formation d’une zone de soutien autour des 4 000 dollars.
Cette observation est encourageante, sans constituer pour autant une garantie de reprise. Le métal jaune reste soumis à une politique monétaire restrictive et à une forte volatilité obligataire.
Le deuxième enseignement concerne la demande institutionnelle. Les données du World Gold Council montrent que les achats des banques centrales et les entrées dans les ETF ne disparaissent pas lorsque les prix corrigent. Elles témoignent d’un intérêt qui dépasse les variations quotidiennes des marchés.
Le troisième point concerne l’argent. Son rebond de fin de semaine confirme sa capacité à réagir rapidement aux changements de contexte monétaire. Sa dimension industrielle et les contraintes de production lui donnent néanmoins un profil plus volatil que celui de l’or.
Pour LCDOR, ces éléments rappellent que l’achat d’or physique doit s’apprécier dans une perspective patrimoniale, et non à travers les seules variations hebdomadaires. L’or conserve des caractéristiques spécifiques : absence de risque de crédit lié à un émetteur, marché international profond et rôle historique dans la diversification des réserves.
Les corrections récentes n’effacent pas ces caractéristiques. Elles rappellent simplement que l’or reste exposé aux cycles monétaires et que son prix peut connaître des ajustements significatifs, y compris lorsque la demande de fond demeure soutenue.
Dans les prochaines semaines, trois éléments permettront de mieux comprendre la direction du marché : les chiffres d’inflation CPI aux États-Unis, l’évolution des rendements obligataires et les anticipations entourant la réunion de la Fed des 27 et 28 octobre.
Si la pression monétaire s’atténue, le marché pourrait retrouver un environnement plus constructif. Si l’inflation reste persistante, de nouvelles phases de consolidation demeurent possibles. Pour les métaux précieux, la capacité à distinguer les mouvements financiers de court terme des évolutions structurelles reste donc essentielle.
Sources de l’analyse
À propos de l’auteur
Laurent Colas dispose d’une solide expérience dans les marchés financiers, le conseil en investissement et l’accompagnement patrimonial. Après sept années passées chez American Express à Londres comme conseiller financier, il a poursuivi son parcours pendant trois ans à Genève en tant que broker spécialisé dans les produits financiers.
Depuis deux ans et demi, il accompagne les investisseurs de LCDOR dans leurs réflexions autour de l’or, de l’argent et des métaux précieux d’investissement. Son profil financier lui permet d’apporter une lecture claire des dynamiques de marché, en reliant les évolutions des métaux précieux aux grands facteurs macroéconomiques : inflation, taux d’intérêt, dollar, politiques monétaires et tensions géopolitiques.
Formation et qualifications
Laurent Colas est diplômé d’un Mastère Spécialisé en finance de marché de l’ESCP Europe, école membre de la Conférence des Grandes Écoles et bénéficiant d’une triple accréditation internationale.
Domaines d’expertise
- Conseil financier et accompagnement des investisseurs
- Analyse des marchés financiers
- Produits financiers et stratégies de placement
- Lecture macroéconomique des marchés de l’or et de l’argent
- Compréhension des facteurs influençant les métaux précieux d’investissement