Blog de l’Or et des Métaux Précieux
Chute de l’or vers 3 500 dollars : la Fed et la crise de l’IA secouent les marchés
Livraison Sécurisée et Assurée
La semaine du 15 au 21 novembre 2026 a été particulièrement difficile pour les métaux précieux. L’or a subi sa plus forte baisse hebdomadaire depuis huit mois, entraîné par un dollar puissant, des anticipations de nouvelles hausses de taux américains et une vague de ventes sur les marchés technologiques.
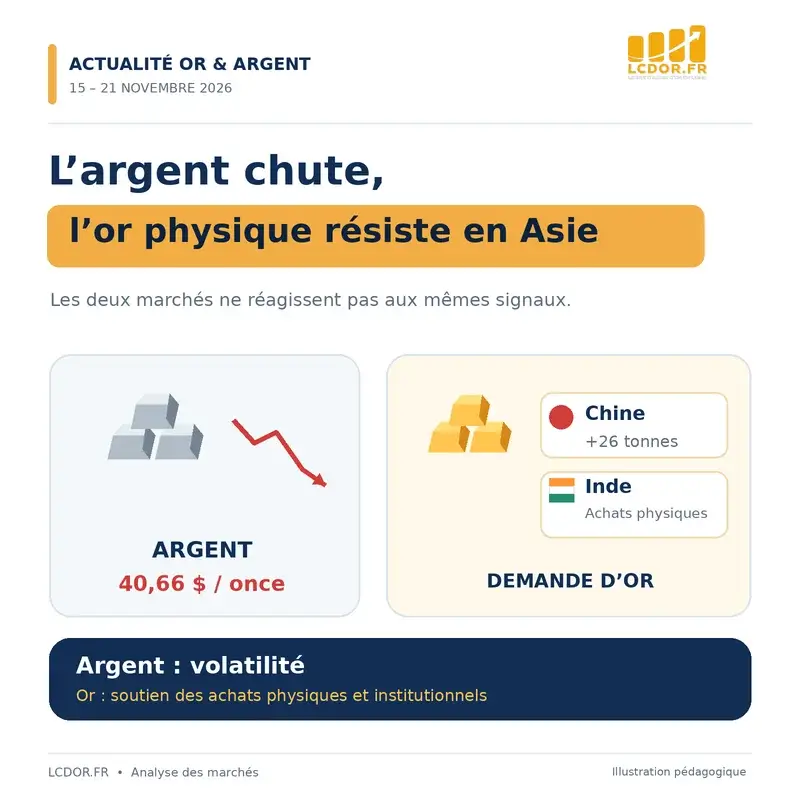
Vendredi 20 novembre, le métal jaune a touché 3 502 dollars l’once, son niveau le plus bas depuis septembre 2025. L’argent a lui aussi fortement décroché, passant sous 41 dollars en séance.
Ce mouvement soulève une question importante : pourquoi l’or recule-t-il aussi fortement alors que les marchés boursiers traversent une période de turbulences et que les tensions géopolitiques persistent ?
La réponse réside dans la combinaison de plusieurs phénomènes : les décisions attendues de la Réserve fédérale américaine, la recherche urgente de liquidités et les changements d’anticipations concernant l’inflation. Le cours de l’or reste donc soumis à des mécanismes économiques parfois contradictoires.
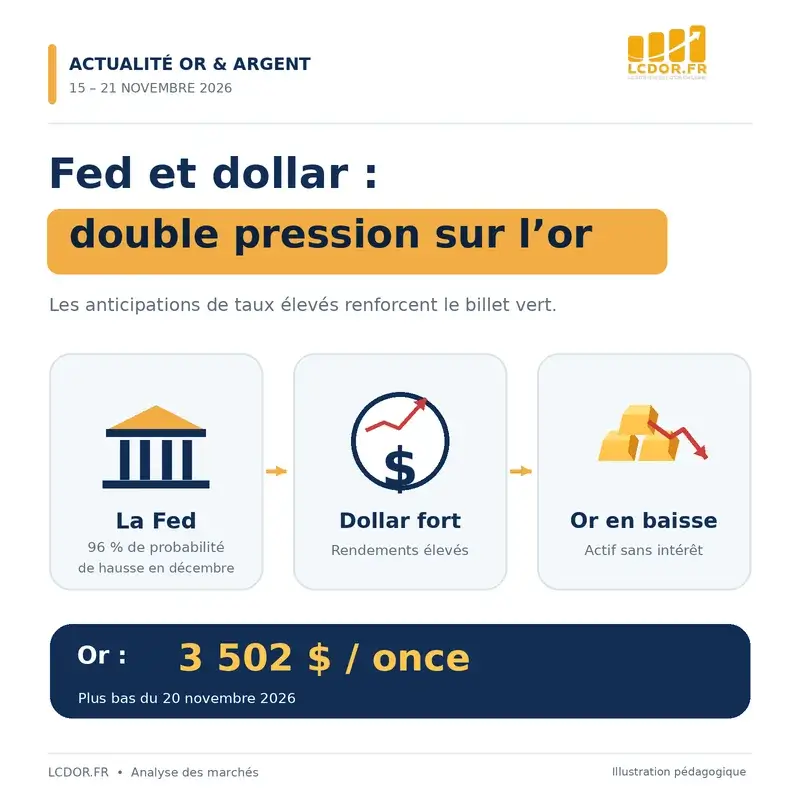
Le premier moteur de la semaine est venu de la Réserve fédérale américaine. Mercredi 18 novembre, la publication du compte rendu de sa réunion des 27 et 28 octobre a confirmé la détermination des responsables monétaires à lutter contre l’inflation.
Lors de cette réunion, la Fed avait maintenu ses taux directeurs entre 3,75 % et 4 %. Mais les discussions révèlent que presque tous les participants considèrent qu’un nouveau durcissement monétaire sera probablement nécessaire dans les prochains mois.
Le compte rendu officiel évoque ainsi la nécessité de « nouvelles mesures pour relever les taux directeurs », selon une traduction de la formulation employée par la Fed.
Cette déclaration est essentielle : elle montre que la pause décidée en octobre ne constitue pas nécessairement la fin du cycle de resserrement monétaire.
Certains responsables ont même envisagé une hausse supérieure à 25 points de base lors de la prochaine réunion, si les données d’inflation ne montraient pas d’amélioration suffisante.
Vendredi, les marchés anticipaient une probabilité d’environ 96 % d’une hausse de 25 points de base en décembre, selon l’outil CME FedWatch cité par Reuters.
Pour l’or, cette perspective représente un frein important. Le métal jaune ne verse ni coupon ni dividende. Lorsque les obligations américaines deviennent plus rémunératrices, les investisseurs peuvent préférer les placements offrant des revenus réguliers.
Cette concurrence est particulièrement forte lorsque les rendements réels, c’est-à-dire corrigés de l’inflation anticipée, augmentent.
Dans son analyse hebdomadaire du 16 novembre, le World Gold Council soulignait que la progression du dollar et celle des rendements réels pouvaient constituer une « double peine » pour l’or, traduction de l’expression anglaise « double whammy » utilisée par l’organisation.
En effet, un dollar plus fort rend l’or plus coûteux pour les acheteurs utilisant d’autres devises. Parallèlement, des rendements élevés augmentent le coût d’opportunité de sa détention.
Le World Gold Council relevait notamment une hausse d’environ 30 points de base des rendements des obligations américaines indexées sur l’inflation à dix ans depuis le début de novembre.
Le dollar a également bénéficié des anticipations de resserrement monétaire, s’orientant vers une quatrième semaine consécutive de hausse.
Cette combinaison explique une grande partie de la correction observée depuis le début du mois. Mais elle ne suffit pas à comprendre l’accélération brutale des ventes de vendredi.
Le deuxième événement majeur de la semaine concerne les marchés boursiers internationaux, particulièrement les entreprises associées au développement de l’intelligence artificielle.
Depuis plusieurs mois, les investisseurs s’interrogent sur la rentabilité des investissements considérables réalisés dans les centres de données, les infrastructures informatiques et les technologies d’IA.
Les inquiétudes concernant les valorisations de certaines entreprises et le financement de cette expansion ont provoqué une nouvelle vague de ventes sur les actions technologiques.
Vendredi, les marchés asiatiques et américains ont accentué leur correction, tandis que les investisseurs réduisaient leur exposition aux actifs jugés les plus risqués.
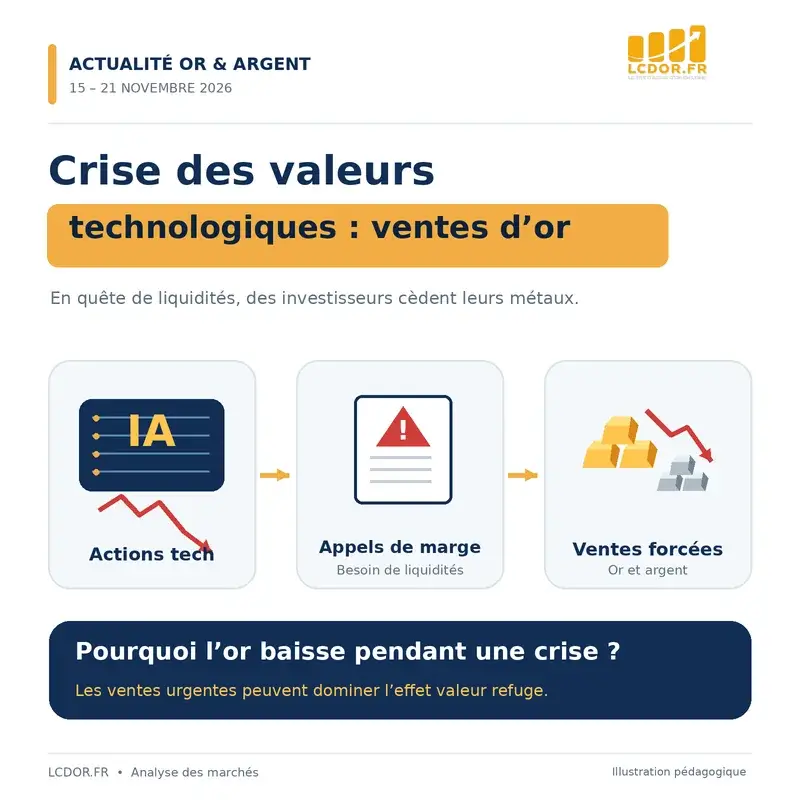
Cette situation a directement touché l’or. David Meger, directeur du négoce des métaux chez High Ridge Futures, expliquait à Reuters que la baisse des actions liées à l’intelligence artificielle provoquait « des liquidations forcées de positions sur l’or », selon une traduction de ses propos.
Cette réaction peut surprendre. L’or est traditionnellement considéré comme un actif refuge, susceptible de bénéficier de l’incertitude financière.
Mais lorsqu’un investisseur subit des pertes importantes sur d’autres positions, il peut être obligé de vendre des actifs liquides pour reconstituer ses garanties ou répondre à un appel de marge.
L’or fait alors partie des actifs susceptibles d’être cédés rapidement, précisément parce qu’il bénéficie d’un marché international profond.
Cette recherche de liquidités peut temporairement l’emporter sur les mécanismes habituels de protection patrimoniale.
La séance de vendredi en fournit une illustration : les rendements obligataires américains ont reculé avec le retour des achats de bons du Trésor, mais l’or n’a pas bénéficié de cette détente.
Selon Kitco, le métal jaune est descendu jusqu’à environ 3 503 dollars avant de terminer les échanges américains autour de 3 538 dollars l’once.
Cette évolution confirme que les marchés financiers ne fonctionnent pas toujours selon des relations mécaniques. Dans les périodes de forte volatilité, la liquidité et les positions spéculatives peuvent dominer les facteurs fondamentaux.
Une autre évolution mérite l’attention. Les prix du pétrole ont globalement reculé durant la semaine, malgré les attaques et les risques persistants autour du détroit d’Ormuz.
La progression des stocks américains et les anticipations d’un approvisionnement mondial plus abondant ont pesé sur les cours du brut.
Cette détente énergétique pourrait contribuer à limiter certaines pressions inflationnistes. Mais elle peut aussi réduire une partie de la demande d’or motivée par la recherche d’une protection contre l’inflation.
Colin Cieszynski, stratégiste chez SIA Wealth Management, expliquait vendredi à Kitco que « le rôle de protection contre l’inflation se retourne contre l’or », selon une traduction de son analyse.
Cette observation complète les mécanismes monétaires : lorsque les investisseurs anticipent une inflation énergétique moins forte, ils peuvent réévaluer à la baisse leur besoin de couverture.
Le marché de l’argent a subi une correction particulièrement violente. Vendredi, le cours de l’argent a atteint environ 40,66 dollars l’once en séance, avant de revenir autour de 41 dollars en fin de journée.
Cette baisse confirme la volatilité supérieure du métal blanc, dont les cours amplifient fréquemment les mouvements de l’or.
L’argent possède toutefois une caractéristique supplémentaire : il est à la fois un métal précieux et une matière première industrielle.
Son utilisation dans l’électronique, les panneaux photovoltaïques et les équipements électriques le rend particulièrement sensible aux perspectives de croissance mondiale.
Lorsque les investisseurs craignent un ralentissement économique ou une diminution des investissements industriels, l’argent peut donc être pénalisé à deux niveaux : par les taux d’intérêt et par les anticipations de demande.
Les analystes du groupe Heraeus, cités par Kitco le 16 novembre, constataient également que les ventes physiques de lingots et de pièces d’argent ne s’étaient pas significativement améliorées malgré la correction des prix.
La situation apparaît différente sur le marché de l’or physique, notamment en Asie.
Dans son analyse publiée le 17 novembre, le World Gold Council indiquait que la Banque populaire de Chine avait ajouté 26 tonnes d’or à ses réserves en octobre, portant ses avoirs officiels à environ 2 435 tonnes.
Cette progression marque le vingt-quatrième mois consécutif d’achats déclarés par la banque centrale chinoise.
Le marché chinois montre également une évolution importante : les investissements en lingots et en pièces prennent progressivement davantage de place par rapport aux achats traditionnels de bijoux.
En octobre, les retraits d’or du Shanghai Gold Exchange ont atteint environ 94 tonnes, en hausse de 2 % sur un mois, même si la demande reste inférieure à celle de l’année précédente.
En Inde, le World Gold Council souligne également la bonne tenue des achats pendant les festivités de Diwali, favorisés par la détente récente des prix.
Les ETF indiens adossés à l’or ont enregistré en octobre un cinquième mois consécutif d’entrées nettes, portant leurs avoirs à environ 126 tonnes.
Ces données montrent que la demande physique et institutionnelle ne réagit pas nécessairement aux mêmes facteurs que les marchés à terme.
Une correction rapide peut provoquer des ventes financières tout en suscitant de nouveaux achats de particuliers ou d’institutions ayant des objectifs de diversification à plus long terme.
La semaine du 15 au 21 novembre 2026 rappelle que l’or reste particulièrement sensible aux conditions monétaires, même lorsqu’il conserve une fonction patrimoniale importante.
Le premier enseignement concerne la Fed. Le durcissement attendu de la politique monétaire américaine renforce le dollar et les rendements obligataires, créant un environnement défavorable aux métaux précieux à court terme.
Le deuxième concerne les marchés technologiques. Les fortes corrections boursières peuvent entraîner des ventes d’or lorsque les investisseurs cherchent à récupérer des liquidités. Ce phénomène explique pourquoi une valeur refuge peut parfois reculer précisément lorsque les marchés deviennent plus instables.
Le troisième enseignement vient d’Asie. Les achats de la banque centrale chinoise et la demande physique indienne montrent que l’intérêt pour le métal jaune dépasse les arbitrages quotidiens des marchés financiers.
Pour LCDOR, cette correction mérite donc d’être observée avec attention. Après plusieurs semaines de baisse, le recul des cours peut constituer une période intéressante pour les épargnants qui envisagent de diversifier leur patrimoine avec des métaux précieux physiques.
Historiquement, les phases de correction peuvent offrir des points d’entrée à des niveaux inférieurs aux sommets précédents. Elles ne garantissent toutefois ni l’atteinte d’un point bas ni une remontée rapide des prix. Le marché peut poursuivre sa baisse, notamment si les taux américains restent élevés.
Dans cette perspective, l’achat d’or physique peut être étudié dans le cadre d’une stratégie patrimoniale de long terme, en tenant compte de son horizon de détention, de sa situation financière et de sa capacité à supporter les fluctuations des cours.
L’or demeure un actif tangible, reconnu internationalement, qui ne dépend pas directement de la solvabilité d’un émetteur. Ces caractéristiques peuvent justifier sa place dans un patrimoine diversifié, sans pour autant garantir la préservation du capital ou un rendement futur.
L’argent physique peut également être envisagé dans une réflexion de diversification. Sa volatilité généralement supérieure à celle de l’or nécessite toutefois une attention particulière, notamment en raison de son exposition aux cycles industriels.
Les prochains rendez-vous économiques seront décisifs. La publication de l’indice PCE américain et la réunion de décembre de la Fed permettront de mieux comprendre les perspectives des métaux précieux.
Pour les épargnants qui réfléchissent à une acquisition, la période actuelle peut ainsi représenter une occasion de réévaluer leur stratégie patrimoniale. L’essentiel reste de privilégier une décision réfléchie, fondée sur la diversification et un horizon de long terme, plutôt que sur la recherche d’un rebond immédiat des cours.
Avertissement : Les informations et analyses publiées par LCDOR sont fournies à titre exclusivement informatif et pédagogique. Elles ne constituent ni un conseil en investissement personnalisé, ni une recommandation d’achat ou de vente de métaux précieux. Les cours de l’or et de l’argent peuvent fluctuer significativement et entraîner une perte en capital. Les performances passées ne préjugent pas des performances futures. Toute décision d’acquisition doit tenir compte de la situation personnelle de l’acheteur, de ses objectifs, de son horizon de placement ainsi que des frais et des risques associés.
Antoine Bernard est expert en métaux précieux à La Centrale de l'Or depuis 2017. Spécialisé dans l'authentification des pièces d'or françaises et l'évaluation numismatique, il accompagne au quotidien les particuliers et professionnels dans leurs projets d'achat et de revente d'or d'investissement. Formation et qualifications 10 années d'expérience dans le négoce de métaux précieux Domaines d'expertise Conseil en investissement or pour particuliers Authentification des pièces d'or Évaluation numismatique (variantes, millésimes, qualités) Contact direct 03 89 46 57 94 contact@lcdor.fr 50 rue de la Sinne, 68100 Mulhouse
View all posts by Antoine BernardUne question ? Un conseil ? Une commande en direct par téléphone ?
Nos conseillers en investissement vous répondent par téléphone du Lundi au Samedi de 9h00 à 21h00.

Ou par mail sur contact@lcdor.fr
Nous répondrons à vos questions, et nous pourrons vous conseiller et vous accompagner sur le meilleur prix d’achat d’or
sous forme de pièces et/ou de lingots selon vos objectifs d’investissement.


 Trustindex vérifie que la source originale de l'avis est Google.
 Trustindex vérifie que la source originale de l'avis est Google.
 Trustindex vérifie que la source originale de l'avis est Google.
 Trustindex vérifie que la source originale de l'avis est Google.
 Trustindex vérifie que la source originale de l'avis est Google.
 Trustindex vérifie que la source originale de l'avis est Google.
 Trustindex vérifie que la source originale de l'avis est Google.
 Trustindex vérifie que la source originale de l'avis est Google.
 Trustindex vérifie que la source originale de l'avis est Google.
Pas encore de compte ?
Créez votre compte LCDORNous utilisons des cookies pour optimiser votre expérience, analyser le trafic et personnaliser les publicités. Veuillez choisir si vous acceptez notre utilisation des cookies non essentiels. Lire la suite
Paramètres de cookie