Blog de l’Or et des Métaux Précieux
L’inflation américaine fait plonger l’or sous 3 900 dollars : la FED la main
La semaine du 8 au 14 novembre 2026 a brutalement interrompu le rebond des métaux précieux. Après avoir dépassé les 4 100 dollars lundi, l’or a enchaîné plusieurs séances de baisse, jusqu’à atteindre jeudi son plus bas niveau depuis octobre 2025. L’argent a également subi une importante correction, repassant sous le seuil des 50 dollars l’once.
Cette nouvelle faiblesse intervient après la publication d’une inflation américaine plus élevée que prévu, dans un contexte où les tensions au Moyen-Orient continuent d’influencer les prix du pétrole et les anticipations de politique monétaire.
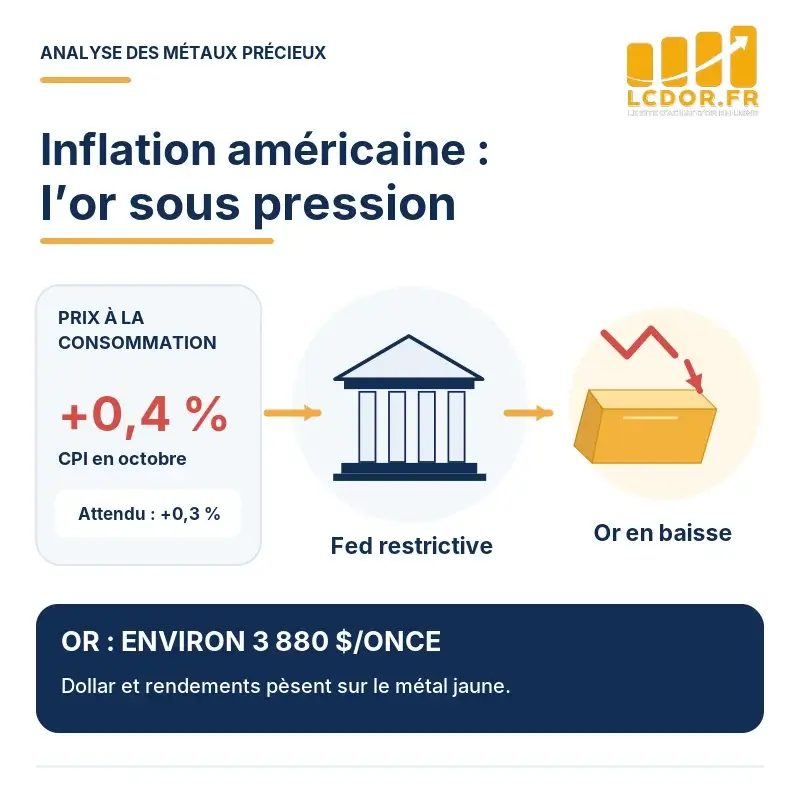
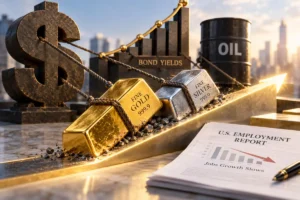
Vendredi 13 novembre, l’or évoluait autour de 3 880 dollars l’once, enregistrant un recul hebdomadaire d’environ 4,5 %, sa plus forte baisse depuis début juin. Pour comprendre cette correction du cours de l’or, il faut examiner trois facteurs : le retour de l’inflation, la politique de la Fed et le comportement des investisseurs face à la hausse des rendements américains.
À retenir cette semaine
- L’or perd environ 4,5 % sur la semaine et termine près de 3 880 dollars l’once.
- L’inflation américaine CPI progresse de 0,4 % en octobre, au-dessus des attentes.
- Le pétrole remonte jeudi, ravivant les inquiétudes inflationnistes.
- Les marchés anticipent très majoritairement une nouvelle hausse des taux en décembre.
- L’argent repasse sous 50 dollars et subit une correction plus importante que l’or.
- Les banques centrales et les ETF continuent d’apporter un soutien structurel à la demande d’or.
L’inflation américaine provoque une nouvelle vague de ventes sur l’or
Le premier événement majeur de la semaine est intervenu mardi 10 novembre, avec la publication des chiffres américains des prix à la consommation.
Selon le Bureau of Labor Statistics, l’indice CPI a progressé de 0,4 % en octobre, contre 0,3 % attendu par les économistes. L’inflation sous-jacente, qui exclut l’énergie et l’alimentation, a augmenté de 0,3 % sur le mois.
Une précision statistique mérite d’être soulignée : l’administration américaine n’a pas publié de taux d’inflation annuel global pour octobre 2026, certaines données d’octobre 2025 étant indisponibles en raison de la fermeture partielle des administrations fédérales cette année-là.
La publication a immédiatement modifié les anticipations des investisseurs. Une inflation plus résistante signifie que la Réserve fédérale pourrait devoir maintenir des taux élevés plus longtemps, voire procéder à un nouveau relèvement.
Pour l’or, ce mécanisme est déterminant. Le métal jaune ne produit aucun revenu régulier. Lorsque les taux américains augmentent, les obligations du Trésor deviennent relativement plus attractives pour les investisseurs recherchant une rémunération.
La hausse des rendements peut également soutenir le dollar. L’or étant coté en dollars sur les marchés internationaux, un billet vert plus fort rend son acquisition plus coûteuse pour les acheteurs utilisant d’autres devises.
Ces deux mécanismes ont alimenté les ventes dès mardi. L’or a perdu près de 3 % sur la séance, avant de poursuivre son recul mercredi et jeudi.
La semaine s’est toutefois terminée sur un signal légèrement moins défavorable. Vendredi, l’indice américain des prix à la production, ou PPI, a progressé de 0,3 % en octobre, contre 0,4 % attendu.
Cette publication a temporairement soutenu l’or en réduisant les anticipations d’une hausse particulièrement importante des taux en décembre.
Mais l’amélioration reste limitée. Sur un an, les prix à la production ont augmenté de 6,5 %, leur plus forte progression annuelle depuis novembre 2022.
Tai Wong, analyste indépendant interrogé par Reuters, constatait que « l’or peine à conserver ses gains initiaux » après la publication du PPI, selon une traduction de ses propos.
Son analyse souligne que les investisseurs continuent d’accorder davantage d’importance à la trajectoire générale de la Fed qu’à une statistique mensuelle légèrement meilleure que prévu.
Le marché a ainsi terminé la semaine dans une situation délicate : l’inflation reste élevée, mais les inquiétudes concernant un éventuel ralentissement économique demeurent également présentes.
Le pétrole et la Fed entretiennent la pression sur les métaux précieux
Le deuxième facteur dominant est venu du Moyen-Orient. Après un début de semaine marqué par des espoirs de reprise des discussions diplomatiques entre Washington et Téhéran, le climat s’est de nouveau dégradé jeudi.
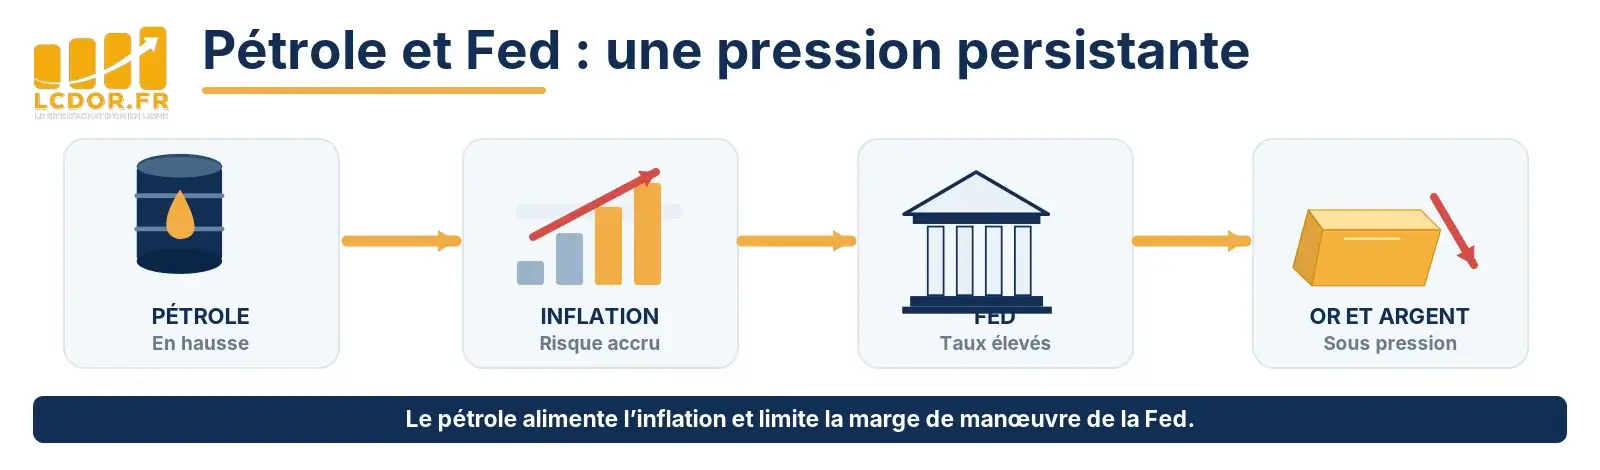
Les déclarations américaines réduisant les perspectives d’un accord rapide avec l’Iran ont provoqué une remontée des cours du pétrole. Cette hausse a immédiatement ravivé les craintes d’inflation énergétique.
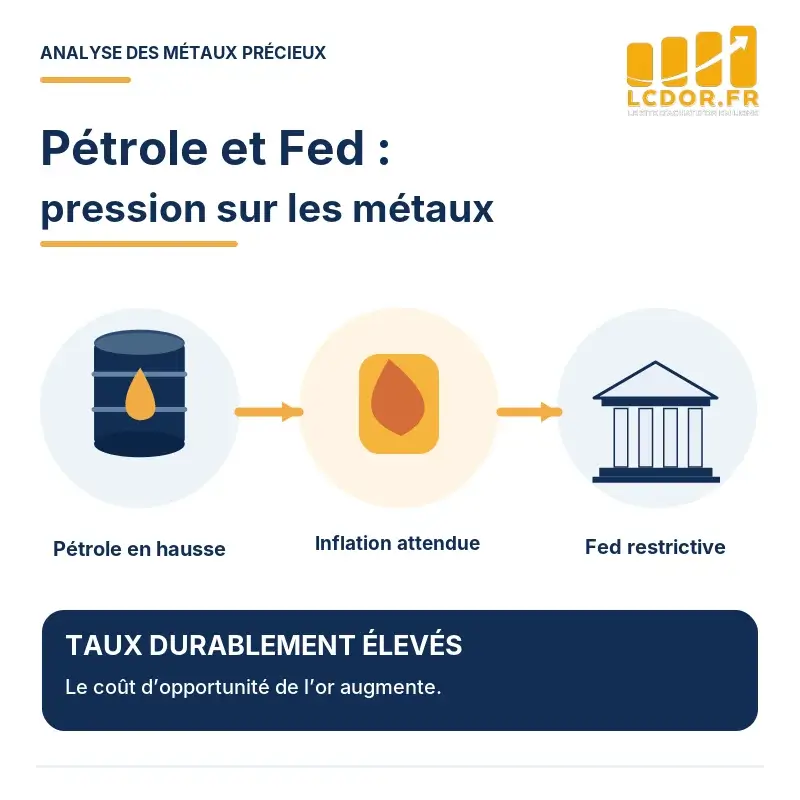
Le mécanisme est particulièrement important pour les métaux précieux. Une tension géopolitique peut normalement soutenir l’or en renforçant la recherche de valeurs refuges. Mais lorsqu’elle provoque une hausse du pétrole, elle peut produire l’effet inverse.
Une énergie plus chère augmente les coûts de transport, de fabrication et de distribution. Ces coûts peuvent progressivement se répercuter sur les prix payés par les consommateurs.
La Fed peut alors être incitée à maintenir une politique monétaire restrictive pour éviter une nouvelle accélération de l’inflation.
David Meger, responsable du négoce des métaux chez High Ridge Futures, expliquait jeudi à Reuters que « la hausse des prix de l’énergie justifie le maintien d’une Fed restrictive », selon une traduction de ses propos.
Cette remarque permet de comprendre pourquoi l’or a chuté malgré les tensions internationales : les marchés ont davantage redouté les conséquences monétaires du pétrole que recherché une protection immédiate contre le risque géopolitique.
Jeudi, le métal jaune est ainsi descendu vers 3 852 dollars l’once, un niveau qu’il n’avait plus atteint depuis octobre 2025.
La fermeté de la Fed constitue l’autre élément central. Lors de son analyse hebdomadaire publiée le 9 novembre, le World Gold Council estimait que « la Fed pourrait regretter son inaction », traduction de son commentaire sur les risques d’un maintien prolongé des taux malgré une inflation persistante.
L’organisation rappelait notamment que la solidité récente de l’emploi et de la consommation américaine compliquait les perspectives d’assouplissement monétaire.
Vendredi, après la publication du PPI, les marchés attribuaient encore environ 91 % de probabilité à une hausse des taux de 25 points de base en décembre, contre un peu plus de 8 % pour un relèvement de 50 points.
Cette situation explique la difficulté de l’or à retrouver durablement le seuil des 4 000 dollars.
Le marché surveille désormais la réunion de la Fed des 8 et 9 décembre, mais également les prochaines statistiques d’emploi et de consommation. Une détente des rendements américains pourrait offrir un soutien aux métaux précieux. À l’inverse, de nouveaux signes d’inflation persistante prolongeraient les pressions actuelles.
L’argent décroche, tandis que la demande institutionnelle d’or résiste
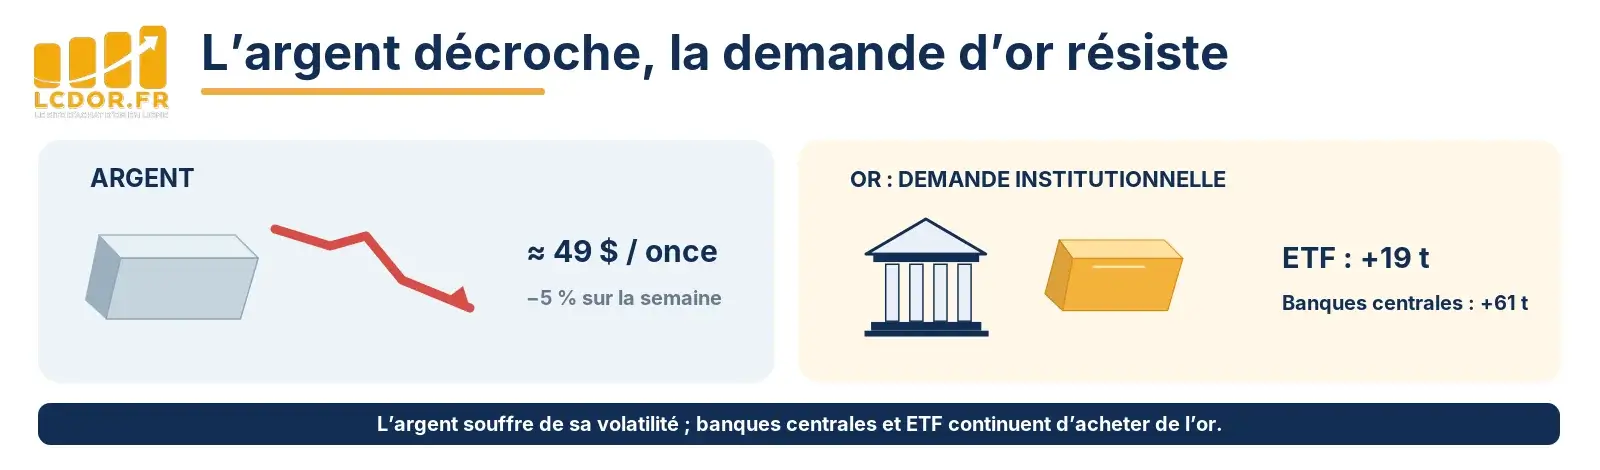
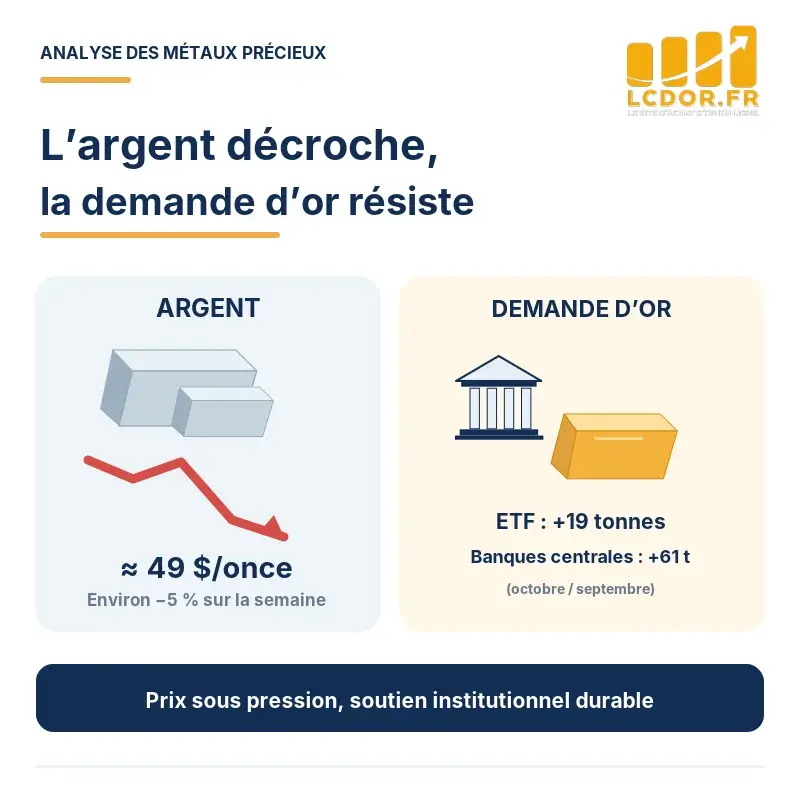
La correction de la semaine ne concerne pas uniquement le métal jaune. L’argent a lui aussi fortement reculé, avec une baisse hebdomadaire d’environ 5 % sur les contrats à terme américains.
Vendredi, le cours de l’argent évoluait autour de 49 dollars l’once, confirmant sa sensibilité aux variations des taux et du dollar.
Contrairement à l’or, l’argent possède une double fonction : il constitue à la fois un métal précieux et une matière première industrielle.
Il est notamment utilisé dans les panneaux photovoltaïques, l’électronique, les composants électriques et les équipements technologiques.
Une politique monétaire restrictive peut donc exercer une double pression sur son marché. Elle réduit l’attractivité des actifs sans rendement et peut également ralentir les investissements industriels en augmentant leur coût de financement.
Cette caractéristique explique pourquoi l’argent présente généralement une volatilité supérieure à celle de l’or.
Pour autant, les dernières données du World Gold Council montrent que la demande institutionnelle d’or conserve une dynamique différente de celle des marchés financiers à court terme.
Dans son bilan publié début novembre, l’organisation indiquait que les ETF mondiaux adossés à l’or avaient enregistré 19 tonnes d’entrées nettes en octobre, représentant environ 2,7 milliards de dollars.
Ces achats ont porté les avoirs physiques de ces fonds à 4 275 tonnes, un nouveau record mensuel, malgré la correction des cours.
Les banques centrales poursuivent également leur diversification. Selon les statistiques publiées le 4 novembre, leurs achats nets officiellement déclarés ont atteint 61 tonnes en septembre, le niveau mensuel le plus élevé de 2026.
La Pologne et la Chine figuraient parmi les principaux acheteurs.
Ces données ne garantissent pas un retournement immédiat du marché. Elles montrent néanmoins que les décisions des investisseurs institutionnels et des banques centrales répondent souvent à des objectifs de diversification plus longs que les arbitrages hebdomadaires.
Il faut donc distinguer deux réalités : les mouvements de prix dominés par les anticipations de taux et les flux financiers, et la demande physique qui répond aussi à des considérations stratégiques et patrimoniales.
Analyse LCDOR
La semaine du 8 au 14 novembre 2026 rappelle que l’or reste particulièrement sensible à la politique monétaire américaine. La publication d’une inflation plus élevée que prévu a suffi à provoquer une importante correction, amplifiée par la remontée du pétrole et la vigueur du dollar.
Le premier enseignement concerne la relation entre inflation et métaux précieux. L’or peut conserver un rôle de diversification face à l’érosion monétaire, mais cela ne signifie pas que son cours augmente automatiquement lorsque les prix à la consommation progressent.
Si l’inflation conduit les banques centrales à relever leurs taux, les rendements obligataires peuvent devenir un frein plus puissant que la recherche de protection.
Le deuxième enseignement concerne la géopolitique. Les tensions au Moyen-Orient continuent d’influencer les marchés, mais leur impact passe désormais largement par le pétrole, les anticipations d’inflation et les décisions de la Fed.
Le troisième point concerne la demande institutionnelle. Malgré la baisse des cours, les achats des banques centrales et les flux vers les ETF montrent que l’intérêt pour l’or ne disparaît pas lors des corrections.
Pour LCDOR, ces mouvements invitent à conserver une approche patrimoniale réfléchie. L’achat d’or physique peut répondre à un objectif de diversification à long terme, sans dépendre exclusivement des performances d’une semaine.
L’or demeure un actif tangible, reconnu sur les marchés internationaux et indépendant de la solvabilité d’un émetteur. Cette caractéristique ne le protège toutefois pas des fluctuations, parfois importantes, de son prix.
La correction actuelle souligne l’importance de distinguer les variations financières de court terme des raisons structurelles qui conduisent certains épargnants et institutions à détenir des métaux précieux.
Dans les prochaines semaines, trois indicateurs seront particulièrement importants : l’évolution du pétrole, les rendements obligataires américains et les anticipations concernant la réunion de décembre de la Fed.
Si ces pressions se détendent, l’or pourrait retrouver un environnement plus favorable. Si l’inflation reste persistante, une phase de consolidation prolongée demeure possible.
Le recul de cette semaine ne remet donc pas à lui seul en cause la fonction patrimoniale de l’or. Il rappelle surtout que ce marché doit être analysé avec méthode, en tenant compte simultanément de la politique monétaire, de la géopolitique et des flux d’investissement.
Sources de l’analyse
Nos derniers articles Métaux Précieux
About Antoine Bernard
Antoine Bernard est expert en métaux précieux à La Centrale de l'Or depuis 2017. Spécialisé dans l'authentification des pièces d'or françaises et l'évaluation numismatique, il accompagne au quotidien les particuliers et professionnels dans leurs projets d'achat et de revente d'or d'investissement. Formation et qualifications 10 années d'expérience dans le négoce de métaux précieux Domaines d'expertise Conseil en investissement or pour particuliers Authentification des pièces d'or Évaluation numismatique (variantes, millésimes, qualités) Contact direct 03 89 46 57 94 contact@lcdor.fr 50 rue de la Sinne, 68100 Mulhouse
View all posts by Antoine Bernard