Blog de l’Or et des Métaux Précieux
L’or chute sous 3 900 dollars : la crise des valeurs technologiques gagne les métaux précieux
Livraison Sécurisée et Assurée
La semaine du 25 au 31 octobre 2026 a réservé une nouvelle surprise aux investisseurs. Alors que les marchés attendaient principalement la décision de la Réserve fédérale américaine, c’est finalement la forte correction des valeurs technologiques à Wall Street qui a accéléré la baisse de l’or et de l’argent.
Vendredi 30 octobre, le métal jaune est tombé à environ 3 881 dollars l’once, son plus bas niveau depuis octobre 2025. L’argent a également plongé sous les 50 dollars, un seuil qu’il n’avait plus franchi à la baisse depuis près de onze mois.
Cette correction illustre un mécanisme économique souvent mal compris : même considéré comme une valeur refuge, l’or peut être vendu lors d’une crise boursière lorsque les investisseurs cherchent rapidement des liquidités.
Entre inflation américaine persistante, politique monétaire restrictive et inquiétudes autour de l’intelligence artificielle, le cours de l’or a subi plusieurs pressions simultanées. Pourtant, les fondamentaux de la demande institutionnelle montrent une réalité plus nuancée.
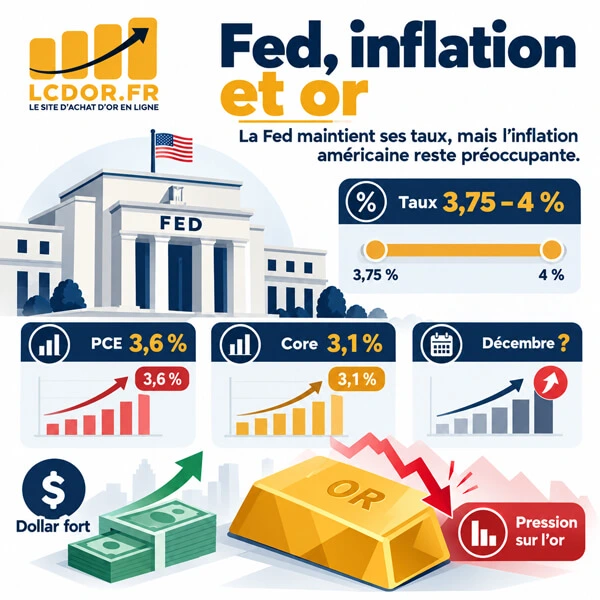
Le premier rendez-vous majeur de la semaine était attendu mercredi 28 octobre. La Réserve fédérale américaine a décidé de maintenir ses taux directeurs dans une fourchette comprise entre 3,75 % et 4 %, conformément aux anticipations des marchés.
Cette décision n’a cependant pas été unanime. Sur les douze membres votants du comité monétaire, deux ont préféré une hausse immédiate de 25 points de base. Cette divergence montre que plusieurs responsables restent préoccupés par la persistance de l’inflation.
Dans son communiqué officiel, la Fed a rappelé que « l’inflation reste élevée ». Cette formule, courte mais importante, confirme que la banque centrale n’estime pas avoir terminé son travail de stabilisation des prix.
Le lendemain, les statistiques économiques américaines ont renforcé cette prudence. Selon le Bureau of Economic Analysis, le produit intérieur brut américain a progressé de 3,4 % en rythme annualisé au troisième trimestre, contre 2,2 % au trimestre précédent.
Cette croissance robuste montre que l’économie américaine résiste encore à des conditions de financement restrictives. Une telle situation laisse davantage de marge à la Fed pour maintenir des taux élevés, voire envisager un nouveau relèvement.
Parallèlement, l’indice PCE, mesure d’inflation particulièrement suivie par la banque centrale, a progressé de 0,5 % en septembre. Sur un an, l’inflation atteint 3,6 %, contre 3,4 % en août.
L’inflation sous-jacente, qui exclut l’alimentation et l’énergie, atteint pour sa part 3,1 % sur un an. Ces niveaux restent supérieurs à l’objectif officiel de 2 %.
Kevin Warsh, président de la Fed, a notamment expliqué que les prix de l’énergie avaient de nouveau augmenté et que l’institution devait empêcher cette hausse de se diffuser à l’ensemble de l’économie.
Son message rappelle un risque central : une augmentation persistante du pétrole peut progressivement alimenter les coûts de transport, de fabrication et les prix à la consommation.
Pour les métaux précieux, les conséquences sont importantes. L’or ne verse aucun intérêt, contrairement aux obligations américaines. Lorsque les taux restent élevés, le coût d’opportunité de sa détention augmente.
Le dollar bénéficie généralement lui aussi d’anticipations de taux américains élevés. Or, puisque l’or est coté en dollars, un billet vert plus fort peut rendre le métal plus coûteux pour les acheteurs utilisant d’autres devises.
Selon Reuters, les marchés attribuaient jeudi une probabilité d’environ 85 % à une hausse des taux en décembre. Même sans relèvement immédiat en octobre, la perspective d’une politique monétaire plus restrictive a donc continué de peser sur l’or et l’argent.
Le véritable tournant de la semaine s’est produit vendredi 30 octobre. Les marchés boursiers américains ont fortement reculé, sous l’effet d’inquiétudes croissantes concernant les investissements massifs réalisés dans l’intelligence artificielle.
Depuis plusieurs mois, les grandes entreprises technologiques consacrent des sommes considérables aux centres de données, aux infrastructures informatiques et aux équipements nécessaires au développement de l’IA.
Mais les investisseurs commencent à s’interroger sur la rentabilité de ces dépenses. Les publications financières de plusieurs groupes américains ont ravivé les craintes d’un décalage entre les investissements engagés et les bénéfices qu’ils pourraient générer.
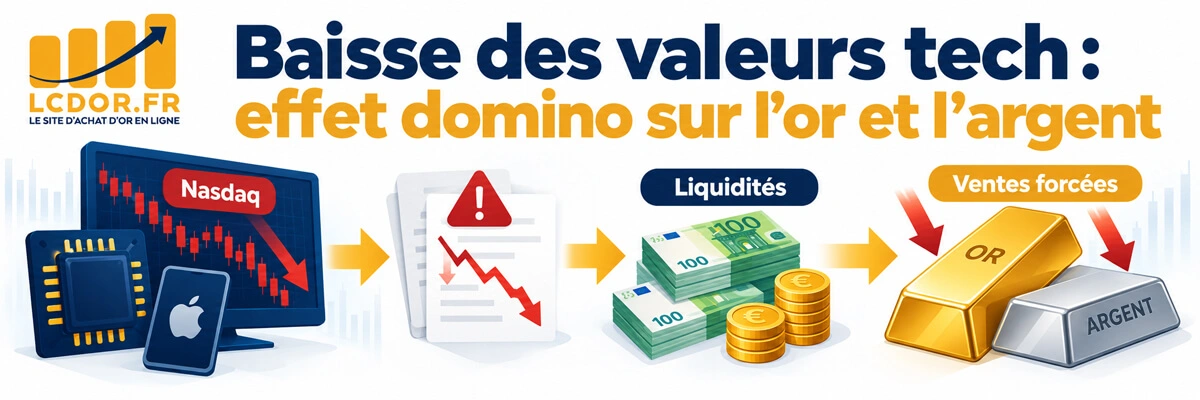
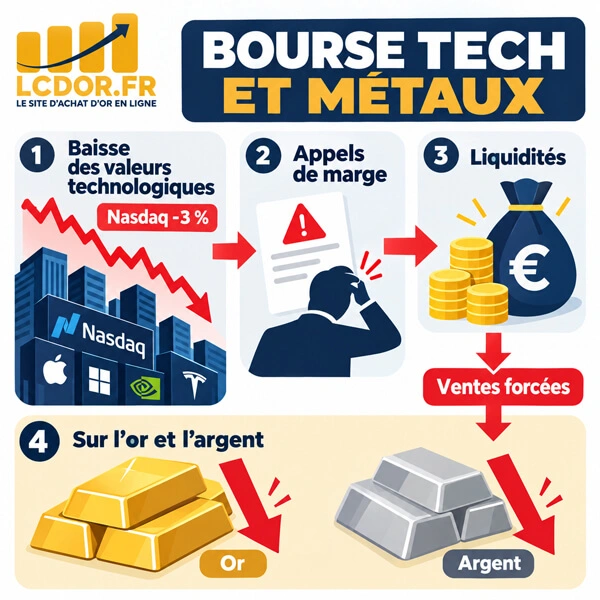
Vendredi, le Nasdaq a ainsi perdu près de 3 %, tandis que plusieurs grandes valeurs technologiques ont enregistré des baisses particulièrement marquées.
Cette correction s’est rapidement propagée à d’autres classes d’actifs, notamment aux métaux précieux.
Le négociant indépendant Tai Wong a expliqué à Reuters, dans une formule traduite de l’anglais, que « les métaux ne pourront pas échapper à l’attraction d’une forte correction boursière ».
Cette remarque illustre un mécanisme fondamental : lorsqu’un investisseur subit des pertes importantes sur ses positions financières, il peut devoir vendre d’autres actifs pour récupérer des liquidités.
C’est notamment le cas lorsqu’un courtier exige des garanties supplémentaires après une baisse de marché. Ces appels de marge peuvent entraîner des ventes rapides sur des actifs qui ne sont pourtant pas directement concernés par la crise initiale.
L’or possède justement un avantage dans ce contexte : il s’échange sur un marché international profond et relativement liquide. Mais cette qualité peut devenir temporairement un facteur de pression, car il est plus facile à vendre que certains autres placements.
La banque Commerzbank, citée par Reuters, a évoqué la possibilité que les pertes boursières aient provoqué des liquidations forcées et des appels de marge sur les positions en métaux précieux.
Le phénomène explique une situation inhabituelle observée vendredi : l’or reculait fortement alors même que les rendements obligataires américains et le dollar se détendaient.
Habituellement, ces deux mouvements seraient plutôt favorables au métal jaune. Mais dans une phase de recherche urgente de liquidités, les mécanismes habituels peuvent temporairement être dominés par les ventes techniques.
Selon Kitco, l’or a ainsi perdu environ 3,5 % vendredi et près de 3 % sur la semaine.
La rupture successive des seuils de 4 000 puis de 3 900 dollars a également renforcé les pressions vendeuses. Certains investisseurs utilisent des seuils techniques pour déclencher automatiquement leurs opérations, ce qui peut amplifier les mouvements.
L’analyste indépendant Jesse Colombo évoquait vendredi auprès de Kitco « une composante clairement technique » dans cette correction. Cette observation rappelle que les cours ne reflètent pas uniquement les fondamentaux économiques : les positions spéculatives et les stratégies automatisées peuvent aussi accélérer les variations.
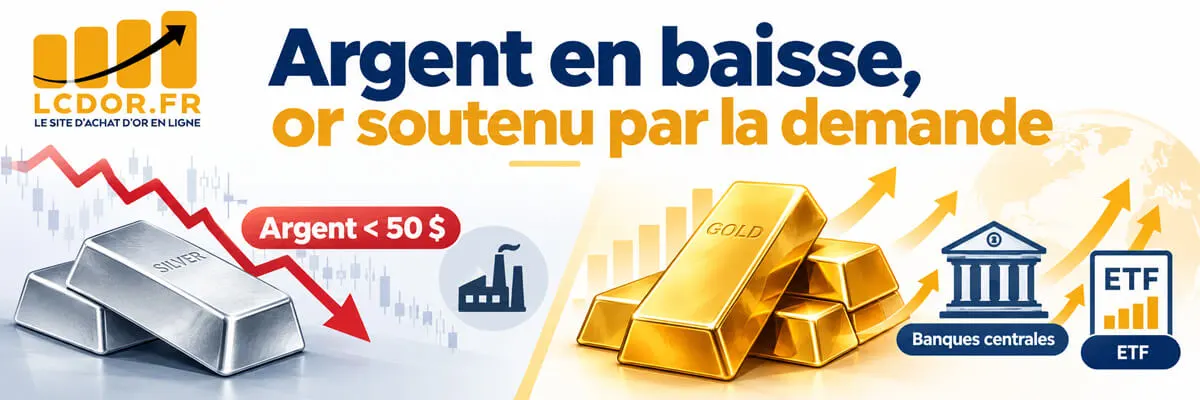
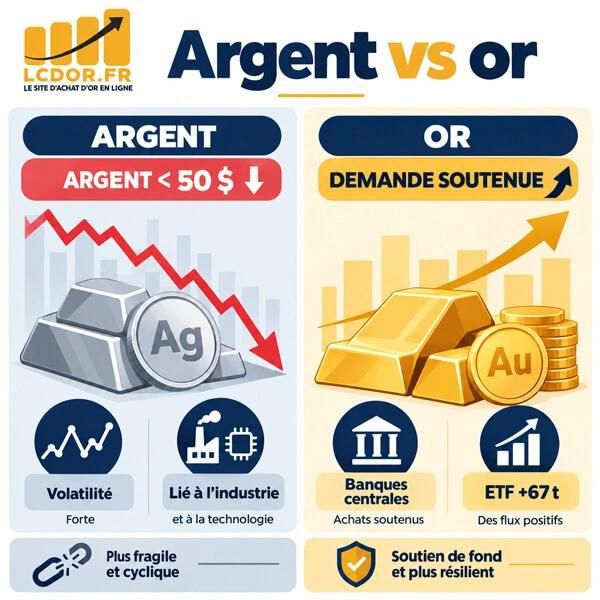
Le marché de l’argent a subi une correction encore plus importante que celui de l’or. Vendredi, le cours de l’argent est descendu autour de 49 dollars l’once, enregistrant une baisse de plus de 6 % sur la séance.
Sur l’ensemble de la semaine, le recul approchait 9 %, selon les données de Kitco. Cette différence d’amplitude avec l’or s’explique en grande partie par la double nature du métal blanc.
L’argent est un métal précieux, mais également une matière première industrielle utilisée dans l’électronique, les panneaux photovoltaïques, les composants électriques et de nombreuses technologies.
Lorsque les perspectives économiques se dégradent, les investisseurs peuvent anticiper un ralentissement de la demande industrielle. Cette inquiétude s’ajoute alors aux pressions monétaires traditionnelles liées au dollar et aux taux d’intérêt.
La correction des valeurs technologiques a particulièrement renforcé cette lecture, puisque l’argent reste exposé à plusieurs secteurs industriels dépendant des investissements numériques et électriques.
Le ratio or-argent illustre cette divergence. Selon Reuters, il fallait vendredi environ 79 onces d’argent pour acheter une once d’or, contre 46 en janvier.
Cette évolution indique que l’argent a nettement sous-performé l’or au cours des derniers mois. Elle ne permet pas, à elle seule, de prédire les cours futurs, mais renseigne sur l’écart de comportement entre les deux métaux.
Du côté de l’or, les données structurelles publiées par le World Gold Council offrent une lecture différente des mouvements de marché.
Dans son bilan publié début octobre, l’organisation indiquait que les ETF mondiaux adossés à l’or avaient attiré 10 milliards de dollars en septembre, correspondant à environ 67 tonnes supplémentaires.
Ces entrées avaient porté les avoirs physiques de ces fonds à un record de 4 256 tonnes, malgré une baisse sensible du prix de l’or pendant le mois.
Autre indicateur important : selon les dernières statistiques officielles disponibles, les banques centrales avaient acheté 39 tonnes nettes d’or en août, portant leurs acquisitions déclarées depuis le début de l’année à environ 170 tonnes.
La Pologne, la Chine et l’Ouzbékistan figuraient notamment parmi les acheteurs réguliers.
Ces chiffres ne signifient pas que les institutions achètent systématiquement lorsque les cours baissent. Ils montrent néanmoins qu’une partie de la demande répond à des objectifs de long terme : diversification des réserves, réduction des risques de contrepartie et gestion de l’exposition aux principales devises.
Cette distinction entre les flux financiers de court terme et les décisions patrimoniales de long terme est essentielle pour comprendre le marché de l’or.
La semaine du 25 au 31 octobre 2026 apporte un enseignement particulièrement intéressant : l’or peut subir une correction importante pendant une période de tensions financières, sans que son rôle patrimonial soit nécessairement remis en cause.
Le premier enseignement concerne la politique monétaire américaine. La Fed a maintenu ses taux, mais l’inflation persistante et la croissance économique encore solide entretiennent le risque de nouvelles hausses. Cet environnement reste exigeant pour les métaux précieux.
Le deuxième enseignement est lié à la liquidité. La baisse brutale des valeurs technologiques a probablement provoqué des arbitrages et des ventes forcées, entraînant l’or et l’argent dans le mouvement. Ce comportement ne correspond pas au fonctionnement habituel d’une valeur refuge, mais il s’observe régulièrement lors des épisodes de tensions financières importantes.
Le troisième point concerne l’argent. Sa forte correction rappelle que sa dimension industrielle accentue sa sensibilité aux perspectives économiques. Son évolution peut donc être sensiblement différente de celle de l’or, malgré leur appartenance commune au marché des métaux précieux.
Pour LCDOR, cette situation rappelle l’intérêt d’une approche patrimoniale réfléchie. L’achat d’or physique ne doit pas être envisagé comme une réponse automatique aux mouvements quotidiens, mais comme une décision de diversification tenant compte des objectifs et de l’horizon de détention.
L’or présente des caractéristiques particulières : il s’agit d’un actif tangible, sans risque de défaut lié à un émetteur, dont la valeur est reconnue sur les marchés internationaux. Ces qualités n’empêchent pas les fluctuations, parfois importantes, de son prix.
Les achats des banques centrales et les flux observés dans les ETF montrent que l’intérêt institutionnel pour le métal jaune demeure, même si ces données ne garantissent pas un retournement immédiat des cours.
Les prochaines semaines seront déterminantes. Les investisseurs surveilleront les nouvelles statistiques de l’emploi américain, les perspectives de taux pour décembre et l’évolution des tensions énergétiques au Moyen-Orient.
Si les marchés retrouvent davantage de stabilité et que les anticipations de taux se détendent, l’or pourrait bénéficier d’un environnement plus favorable. À l’inverse, une inflation persistante ou une nouvelle vague de ventes financières pourrait prolonger la correction.
Pour les particuliers comme pour les institutions, cette semaine rappelle finalement une distinction fondamentale : la valeur patrimoniale de l’or s’apprécie sur la durée, tandis que son prix de marché reste influencé par les conditions monétaires, la liquidité et les mouvements des investisseurs.
Antoine Bernard est expert en métaux précieux à La Centrale de l'Or depuis 2017. Spécialisé dans l'authentification des pièces d'or françaises et l'évaluation numismatique, il accompagne au quotidien les particuliers et professionnels dans leurs projets d'achat et de revente d'or d'investissement. Formation et qualifications 10 années d'expérience dans le négoce de métaux précieux Domaines d'expertise Conseil en investissement or pour particuliers Authentification des pièces d'or Évaluation numismatique (variantes, millésimes, qualités) Contact direct 03 89 46 57 94 contact@lcdor.fr 50 rue de la Sinne, 68100 Mulhouse
View all posts by Antoine BernardUne question ? Un conseil ? Une commande en direct par téléphone ?
Nos conseillers en investissement vous répondent par téléphone du Lundi au Samedi de 9h00 à 21h00.

Ou par mail sur contact@lcdor.fr
Nous répondrons à vos questions, et nous pourrons vous conseiller et vous accompagner sur le meilleur prix d’achat d’or
sous forme de pièces et/ou de lingots selon vos objectifs d’investissement.
EXCELLENT Basée sur 452 avis
 Publié sur Google

 Melanie23/10/2026Parfait !!! 👍Publié sur Google
 Samir21/10/2026Au top sur mulhouse!Publié sur Google
 Yas19/10/2026Je recommande vivement ! Ils sont sérieux et efficace.Publié sur Google
 Cindy14/10/2026Super accueil merci !Publié sur Google
 Emmanuelle13/10/2026Accueil très agréablePublié sur Google
 Foniqi07/10/2026Merci a Laurent pour les super conseils je recommande vivement.Publié sur Google
 Mimii07/10/2026Mercii à Laurent pour ces excellents conseils et explicationsPublié sur Google
 Anthony05/10/2026Au top personnel qualifié je recommandePublié sur Google
 Morgane05/10/2026Meilleure offre après comparaison chez le concurrentCertifié par: TrustindexTrustindex a vérifié que ces avis ont été publiés sur la fiche d'établissement Google de La Centrale de l'Or - Achat Or Mulhouse. En savoir plus
Pas encore de compte ?
Créez votre compte LCDORNous utilisons des cookies pour optimiser votre expérience, analyser le trafic et personnaliser les publicités. Veuillez choisir si vous acceptez notre utilisation des cookies non essentiels. Lire la suite
Paramètres de cookie