Cours Or

Le pétrole fait tomber l’or sous les 4000 dollars : La Fed inquiète les marchés

Lingot d’or et lingot d’argent sur une surface métallique devant une raffinerie de pétrole en activité
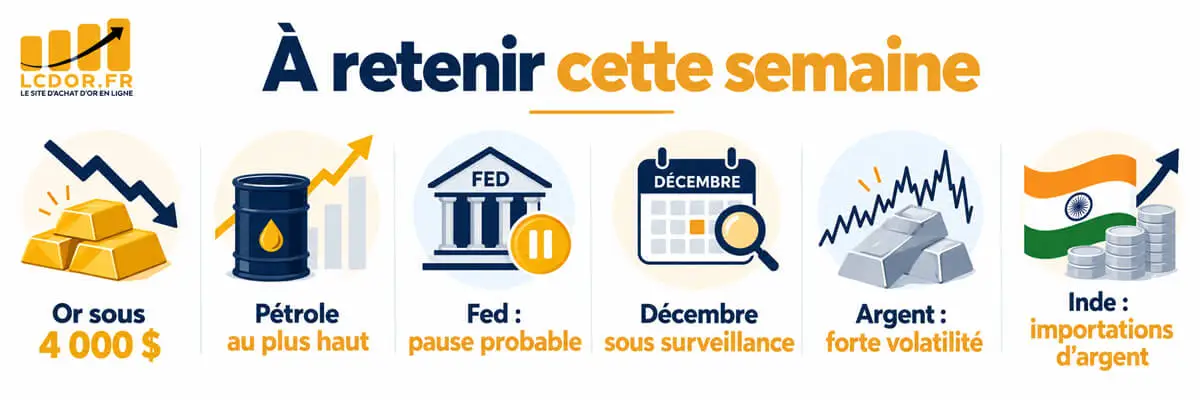
Bandeau récapitulatif LCDOR montrant l'or sous 4 000 dollars, la hausse du pétrole, les anticipations de la Fed et la volatilité de l'argent en octobre 2026.

La semaine du 18 au 24 octobre 2026 a marqué un nouveau tournant pour les métaux précieux. Vendredi, l’or est brièvement repassé sous le seuil symbolique des 4 000 dollars l’once, pour la première fois depuis la mi-juillet. Cette correction intervient dans un contexte de tensions énergétiques au Moyen-Orient, de remontée du pétrole et d’incertitudes sur les prochaines décisions de la Réserve fédérale américaine.

Selon Reuters, le métal jaune a touché vendredi un plus bas à 3 975,23 dollars l’once, avant de se stabiliser autour de 4 000 dollars en cours de séance. Il affichait alors une baisse hebdomadaire proche de 4 %, sa plus importante depuis juin.

Le paradoxe est particulièrement intéressant : alors que les tensions géopolitiques devraient normalement favoriser les valeurs refuges, l’or et l’argent reculent fortement. Pour comprendre cette situation, il faut examiner le rôle du pétrole dans l’inflation, la concurrence des rendements obligataires et les mouvements des investisseurs sur les marchés financiers.

Le cours de l’or reste ainsi pris entre deux forces contraires : les incertitudes économiques qui peuvent soutenir sa demande de long terme et les conditions monétaires qui pèsent sur son prix à court terme.

À retenir cette semaine

  • L’or passe brièvement sous 4 000 dollars, son plus bas depuis trois mois.
  • Le métal jaune perd environ 4 % sur la semaine, sa plus forte correction depuis juin.
  • Le pétrole atteint un sommet de plus de cinq mois après des attaques en Arabie saoudite.
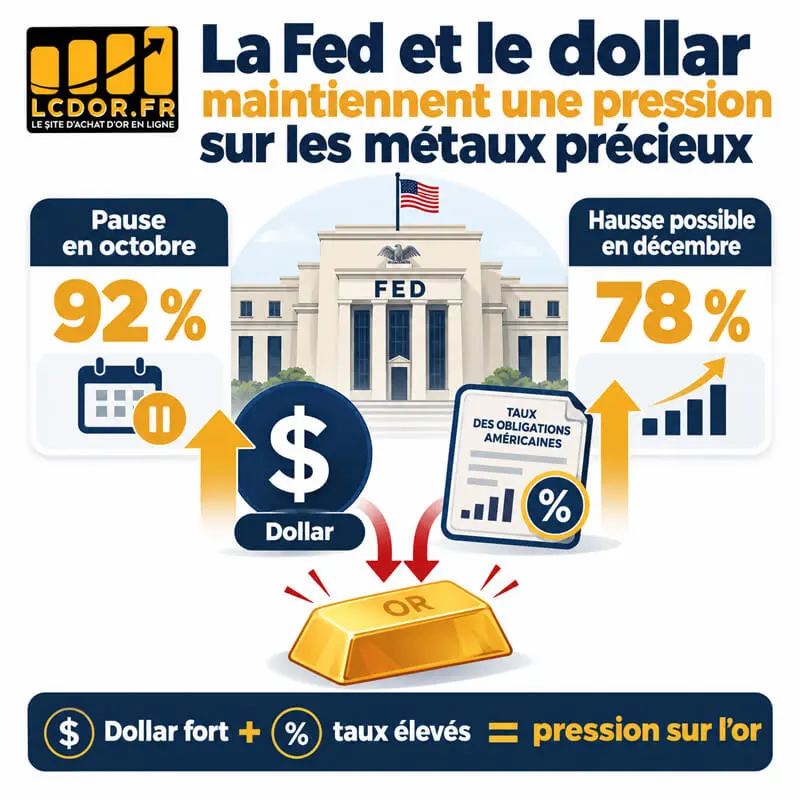
  • Les marchés anticipent une pause de la Fed en octobre, mais une possible hausse en décembre.
  • L’argent recule autour de 54 dollars l’once, avec une forte volatilité.
  • L’Inde autorise d’importantes importations d’argent malgré une demande encore hésitante.
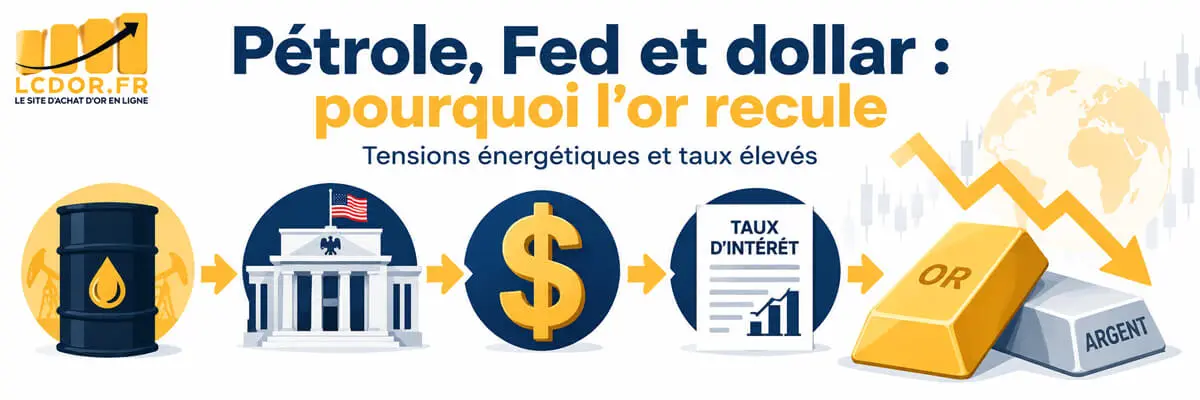
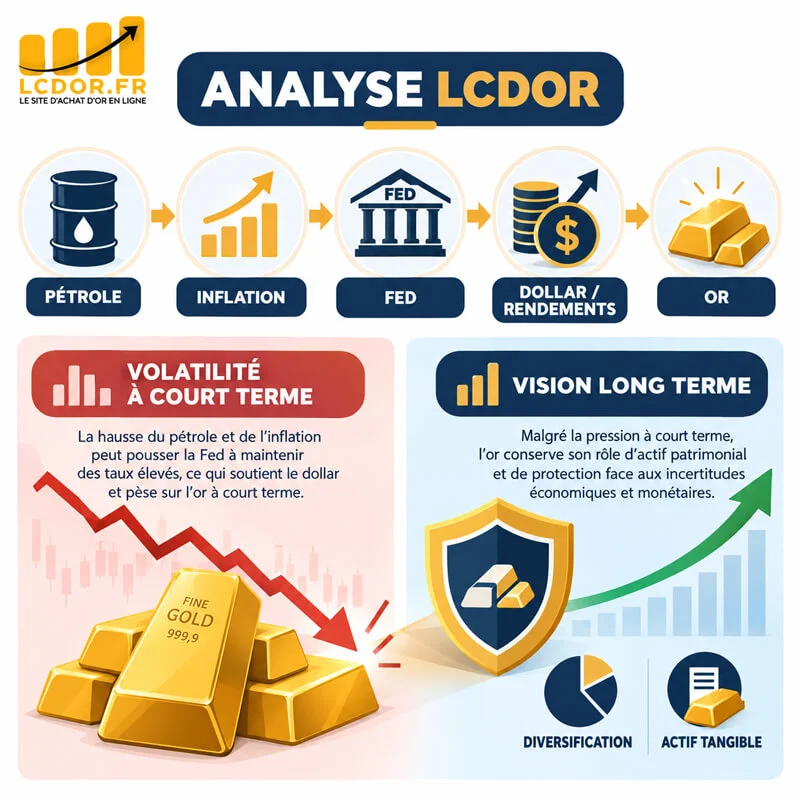
Bandeau pédagogique illustrant la chaîne entre hausse du pétrole, politique monétaire de la Fed, dollar fort, taux d'intérêt élevés et baisse de l'or et de l'argent.

Le pétrole provoque une nouvelle onde de choc sur le marché de l’or

Le principal moteur de la semaine est venu du Moyen-Orient. Les attaques menées par les Houthis contre des installations en Arabie saoudite ont ravivé les craintes de perturbations de l’approvisionnement pétrolier international.

Le Brent a atteint vendredi son niveau le plus élevé depuis plus de cinq mois. Cette remontée intervient alors que les marchés restent préoccupés par les conséquences des tensions régionales sur les infrastructures énergétiques et les grandes routes de transport.

Pour l’or, les conséquences sont plus complexes qu’il n’y paraît. Traditionnellement, une crise géopolitique importante encourage certains investisseurs à rechercher des actifs considérés comme refuges. Le métal jaune peut alors bénéficier d’une augmentation de la demande.

Mais depuis plusieurs mois, le pétrole agit comme un facteur de transmission entre les tensions géopolitiques et les anticipations de politique monétaire.

Lorsque les prix du brut augmentent fortement, les entreprises supportent des coûts de transport et de production plus élevés. Ces dépenses peuvent progressivement se répercuter sur les prix à la consommation, alimentant les inquiétudes inflationnistes.

Si l’inflation reste élevée, les banques centrales disposent de moins de marge pour réduire leurs taux d’intérêt. Elles peuvent même envisager de nouvelles hausses afin de freiner la progression des prix.

Cette perspective est défavorable aux métaux précieux à court terme, car l’or ne produit aucun revenu régulier. Lorsque les obligations américaines deviennent plus rémunératrices, elles peuvent attirer une partie des capitaux auparavant placés sur le métal jaune.

Hamad Hussain, économiste spécialisé dans les matières premières chez Capital Economics, expliquait vendredi à Reuters que « les taux d’intérêt réels pourraient rester élevés plus longtemps » en raison de la hausse du pétrole. Son analyse souligne que le choc énergétique peut réduire l’attractivité relative de l’or en maintenant la rémunération des obligations à un niveau important.

La correction de cette semaine s’explique donc moins par une disparition de l’intérêt pour l’or que par une réévaluation des perspectives d’inflation et de taux.

Un autre phénomène a amplifié les ventes. Reuters rapporte que la baisse des valeurs technologiques américaines a entraîné des appels de marge pour certains investisseurs, les poussant à vendre également des positions sur l’or et l’argent afin de récupérer des liquidités.

Cette situation rappelle qu’en période de tensions financières, même les actifs considérés comme refuges peuvent temporairement être vendus. Les investisseurs cherchent parfois d’abord à disposer de liquidités avant de reconstituer leurs positions.

L’argent corrige davantage, tandis que la demande physique reste contrastée

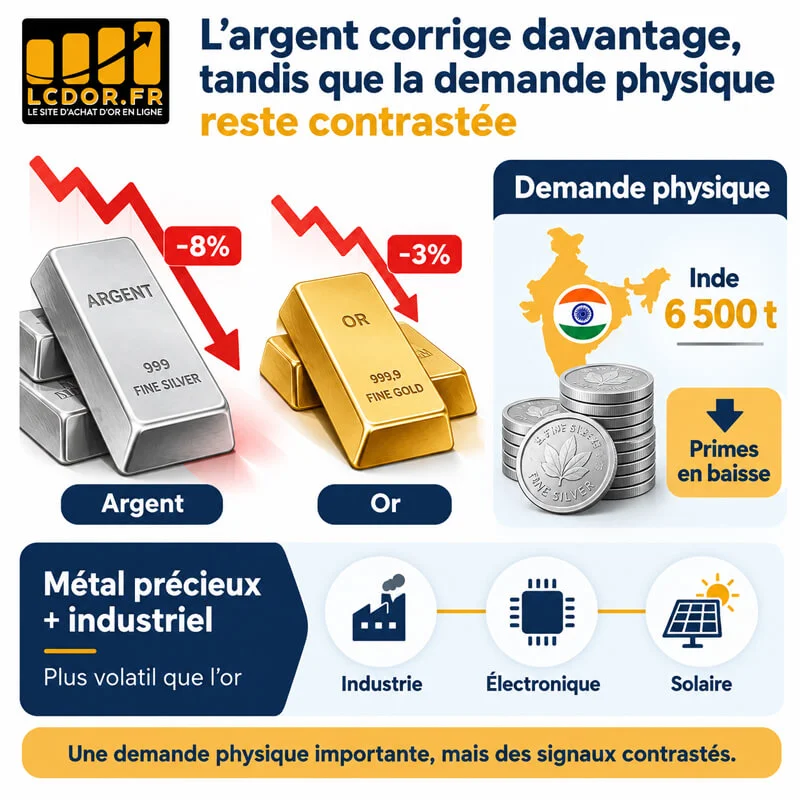
L’argent a lui aussi fortement subi les tensions monétaires et énergétiques. Vendredi, le cours de l’argent évoluait autour de 54 dollars l’once, après avoir atteint un niveau particulièrement bas en cours de séance.

Le métal blanc possède toutefois une caractéristique qui le distingue de l’or : sa double fonction de métal précieux et de matière première industrielle.

L’argent entre dans la fabrication de nombreux composants électroniques, de panneaux photovoltaïques et d’équipements électriques. Son marché dépend donc à la fois des politiques monétaires et des perspectives de croissance industrielle.

Lorsque les marchés craignent un ralentissement économique, la demande industrielle future peut être réévaluée à la baisse. Ce phénomène accentue parfois les corrections de l’argent, même lorsque certains fondamentaux physiques restent favorables.

La semaine a également été marquée par une annonce importante venant d’Inde. Selon Reuters, les autorités indiennes ont accordé des autorisations portant sur environ 6 500 tonnes d’importations d’argent pour les six prochains mois.

L’Inde constitue le premier marché mondial de consommation d’argent et dépend des importations pour satisfaire plus de 80 % de ses besoins.

Cette annonce pourrait contribuer à améliorer l’approvisionnement intérieur après plusieurs mois de restrictions administratives. Elle ne signifie toutefois pas que l’ensemble des volumes autorisés sera effectivement importé.

Chirag Thakkar, dirigeant du groupe Amrapali Gujarat, expliquait à Reuters que les autorités avaient permis des importations supérieures aux besoins probables du pays. Selon lui, « cela devrait contribuer à réduire les primes locales ».

Les chiffres semblent confirmer cette évolution : les primes payées sur le marché indien sont retombées autour de 45 centimes par once, contre jusqu’à 2,50 dollars la semaine précédente.

Mais la demande reste prudente. Malgré l’approche des festivités traditionnelles, les acheteurs indiens ne sont pas revenus massivement sur les marchés de l’argent. Les fortes variations de prix des derniers mois ont incité certains investisseurs à attendre davantage de stabilité.

Sur le marché de l’or, les dernières observations de Reuters montrent une situation légèrement différente. En Inde, la baisse des prix a favorisé les achats physiques pendant la période festive de Dussehra, tandis que les consommateurs chinois restent plus prudents sur la joaillerie.

Cette distinction entre demande financière et demande physique mérite d’être soulignée. Une correction importante des prix n’entraîne pas nécessairement une disparition des achats de métaux précieux. Elle peut au contraire encourager certains acquéreurs, même si la reprise reste progressive.

Le World Gold Council rappelle également que les mouvements des marchés financiers ne reflètent pas toujours parfaitement les tendances de fond.

Dans son analyse publiée début octobre, l’organisation observait qu’en septembre, l’or avait perdu 8,5 % malgré environ 67 tonnes d’entrées nettes dans les ETF mondiaux adossés au métal jaune.

Cette divergence montre que les investisseurs institutionnels peuvent continuer d’accumuler de l’or pendant que d’autres acteurs réduisent leurs positions sur les marchés à terme.
Analyse LCDOR

La semaine du 18 au 24 octobre 2026 rappelle que les métaux précieux restent étroitement liés aux équilibres économiques mondiaux. L’or est passé brièvement sous les 4 000 dollars, pénalisé par la hausse du pétrole, les anticipations de taux élevés et les mouvements de liquidité sur les marchés financiers.

Le premier enseignement est que les tensions géopolitiques ne soutiennent pas automatiquement les cours. Lorsque ces tensions provoquent une hausse de l’énergie, elles peuvent renforcer l’inflation et conduire les investisseurs à anticiper une politique monétaire plus restrictive.

Le deuxième concerne les obligations américaines. Des rendements élevés constituent un frein à court terme, mais les inquiétudes sur les finances publiques et la stabilité économique peuvent également maintenir un intérêt structurel pour l’or comme actif de diversification.

Le troisième point concerne l’argent. Sa correction reflète sa sensibilité aux conditions monétaires, mais également aux anticipations industrielles. Les nouvelles autorisations d’importation indiennes rappellent que son marché physique dépend aussi des décisions commerciales et des contraintes d’approvisionnement.

Pour LCDOR, ces mouvements invitent à distinguer la volatilité quotidienne de la fonction patrimoniale de l’or physique. L’achat d’or s’inscrit généralement dans une réflexion de long terme, où la diversification, la conservation d’un actif tangible et l’indépendance vis-à-vis d’un émetteur occupent une place importante.

Cette approche n’efface évidemment pas le risque de baisse. Les cours peuvent connaître des corrections significatives, y compris pendant les périodes d’incertitude géopolitique.

Mais les achats des banques centrales, les flux d’investissement et l’existence d’une demande physique internationale montrent que l’or conserve un rôle particulier dans le système financier mondial.

Dans les prochaines semaines, les décisions de la Fed, l’évolution du pétrole et les chiffres d’inflation américains seront déterminants. Un apaisement énergétique et une stabilisation des rendements pourraient redonner de l’air aux métaux précieux. À l’inverse, une inflation persistante pourrait prolonger leur consolidation.

Pour les particuliers comme pour les institutions, l’enjeu reste donc de comprendre les mécanismes du marché plutôt que de chercher à interpréter chaque variation comme un changement définitif de tendance.

Sources de l’analyse

About Antoine Bernard

Antoine Bernard est expert en métaux précieux à La Centrale de l'Or depuis 2017. Spécialisé dans l'authentification des pièces d'or françaises et l'évaluation numismatique, il accompagne au quotidien les particuliers et professionnels dans leurs projets d'achat et de revente d'or d'investissement. Formation et qualifications 10 années d'expérience dans le négoce de métaux précieux Domaines d'expertise Conseil en investissement or pour particuliers Authentification des pièces d'or Évaluation numismatique (variantes, millésimes, qualités) Contact direct 03 89 46 57 94  contact@lcdor.fr  50 rue de la Sinne, 68100 Mulhouse

Laisser un commentaire

Votre adresse e-mail ne sera pas publiée. Les champs obligatoires sont indiqués avec *