Blog de l’Or et des Métaux Précieux
Emploi faible, rendements élevés : l’or reste coincé avant l’inflation
La semaine du 27 septembre au 3 octobre 2026 a montré toute la complexité actuelle du marché des métaux précieux. En apparence, plusieurs signaux auraient pu soutenir l’or : une inflation PCE moins forte que prévu, un rapport sur l’emploi américain décevant et un net recul des anticipations de hausse de taux en octobre. Pourtant, le métal jaune n’a pas réussi à transformer ces bonnes nouvelles en véritable rebond.
L’or s’est dirigé vers une nouvelle baisse hebdomadaire, pénalisé par des rendements américains toujours très élevés, un dollar ferme et un risque énergétique encore présent autour du pétrole. Le marché ne regarde donc plus uniquement les chiffres isolés. Il cherche à comprendre si ces données suffisent vraiment à modifier la trajectoire de la Réserve fédérale américaine.
Le fait marquant de la semaine est clair : l’or a reçu des signaux macroéconomiques plus favorables, mais le poids des rendements et du dollar reste dominant. Pour suivre cette dynamique, le cours de l’or doit être analysé avec trois variables majeures : emploi américain, rendements obligataires et dollar.
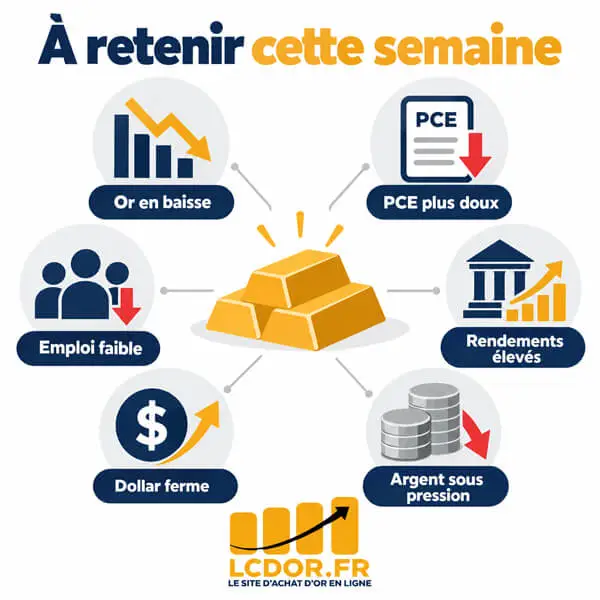
À retenir cette semaine
- L’or se dirige vers une nouvelle baisse hebdomadaire.
- Le PCE américain a réduit les paris sur une hausse de taux en octobre.
- Le rapport emploi américain a été plus faible que prévu.
- Les rendements américains restent proches de niveaux très élevés.
- Le dollar reste soutenu malgré un léger repli après l’emploi.
- L’argent recule aussi, pénalisé par les mêmes pressions monétaires.
Le début de semaine a été dominé par les rendements
La semaine a commencé difficilement pour les métaux précieux. L’or a subi une forte pression dès lundi, dans un contexte de hausse des rendements américains, de dollar ferme et de craintes énergétiques persistantes. Le métal jaune a même connu une forte baisse quotidienne, signe que les investisseurs continuaient de privilégier les actifs rémunérateurs.
Ce mouvement illustre le principal frein actuel pour l’or. Le métal jaune ne verse aucun rendement. Lorsque les obligations américaines offrent des taux élevés, notamment sur les maturités longues, une partie des investisseurs préfère rester positionnée sur des actifs qui génèrent un revenu. C’est le fameux coût d’opportunité de l’or.
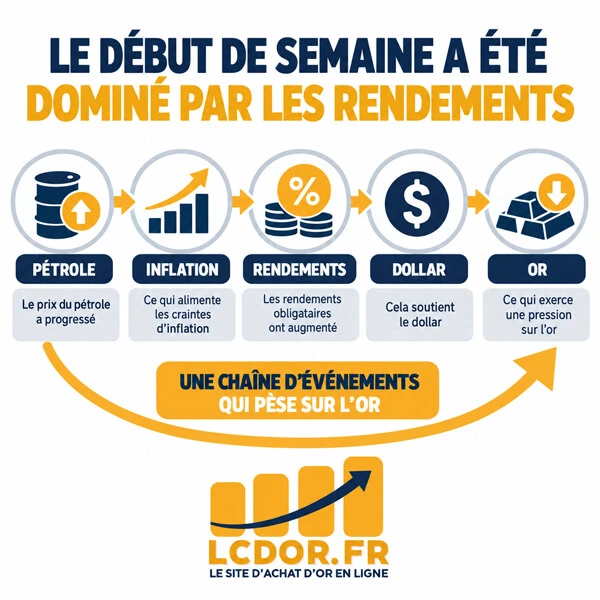
Cette pression a été renforcée par le contexte pétrolier. Les prix de l’énergie restent élevés, en lien avec les tensions au Moyen-Orient et les risques autour des routes d’approvisionnement. Or, un pétrole cher entretient les craintes d’inflation, ce qui pousse les marchés à imaginer une Fed encore vigilante.
La chaîne de transmission reste donc la même : pétrole élevé, inflation plus persistante, rendements hauts, dollar soutenu, pression sur l’or.
Le PCE a apporté un répit, mais pas un vrai rebond
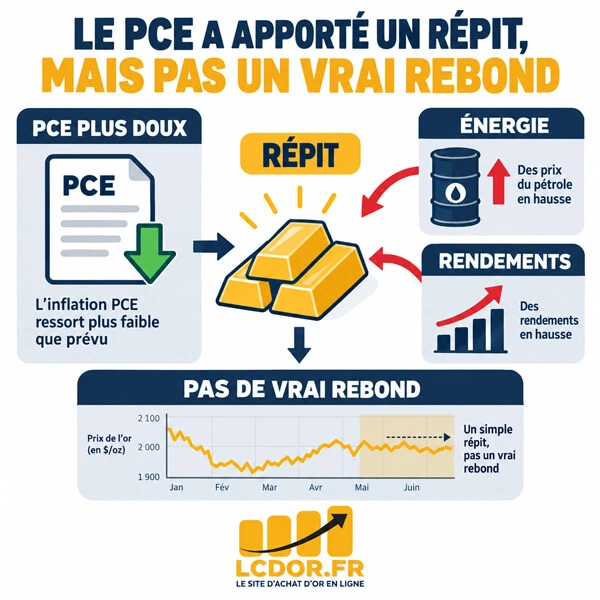
Mercredi, l’indice PCE américain a apporté un signal plus favorable. Cette mesure de l’inflation, très suivie par la Fed, est ressortie moins tendue que prévu. En réaction, les marchés ont réduit leurs anticipations de hausse de taux en octobre.
Sur le papier, cette nouvelle aurait dû soutenir plus fortement l’or. Une inflation moins forte signifie normalement moins de pression sur la Fed, donc moins de risque de hausse de taux rapide. Cela peut affaiblir le dollar, faire baisser les rendements et soutenir les métaux précieux.
Mais le marché est resté prudent. Comme l’a résumé le négociant indépendant Tai Wong, les données d’inflation plus douces ont réduit les attentes de hausse de taux, mais la hausse de l’énergie et des rendements a maintenu les métaux sous pression.
Cette nuance est essentielle. Les investisseurs ne regardent pas seulement l’inflation du mois écoulé. Ils s’interrogent aussi sur l’inflation future. Et tant que le pétrole reste cher, la Fed peut hésiter à relâcher trop vite la pression.
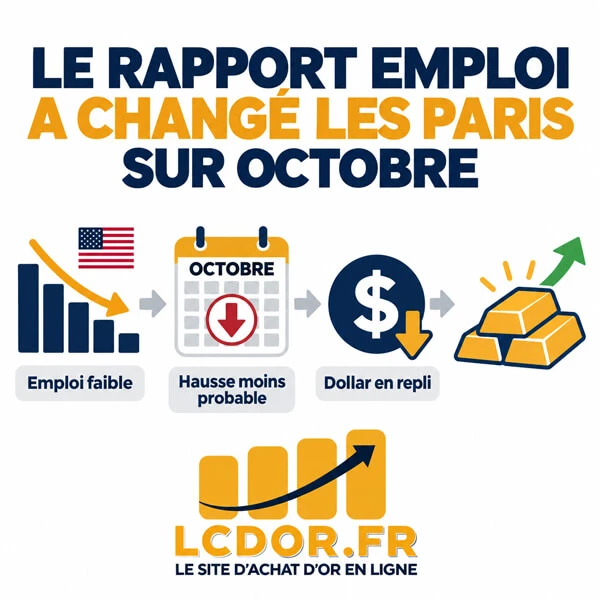
Le rapport emploi a changé les paris sur octobre
Le deuxième grand rendez-vous de la semaine est venu vendredi avec le rapport sur l’emploi américain. Les créations de postes ont été nettement inférieures aux attentes, avec un marché du travail qui montre des signes de ralentissement. Le taux de chômage a également progressé.
Cette publication a immédiatement réduit la probabilité d’une hausse de taux en octobre. Plusieurs analystes ont estimé que la Fed disposait désormais de plus de marge pour attendre avant de durcir de nouveau sa politique monétaire.
Peter Cardillo, chef économiste chez Spartan Capital Securities, a expliqué que ce rapport suggérait que la Fed n’avait probablement pas à s’inquiéter d’une inflation salariale excessive à court terme. Cette lecture a soutenu les actions et provoqué un repli temporaire du dollar.
Mais l’or n’a pas réussi à conserver ses gains. Le marché a rapidement considéré qu’un seul rapport emploi plus faible ne suffisait pas à effacer les risques d’inflation. Les investisseurs continuent de surveiller la prochaine publication CPI, les prix de l’énergie et les commentaires de la Fed.
Le dollar reste un frein majeur
Le dollar a légèrement reculé après le rapport emploi, mais il reste soutenu sur la semaine. La devise américaine conserve plusieurs appuis : des rendements élevés, une Fed encore restrictive et des inquiétudes sur d’autres grandes économies, notamment en Europe.
Pour l’or, ce point est déterminant. Le métal est coté en dollars sur les marchés internationaux. Lorsque le billet vert se renforce, l’or devient plus cher pour les acheteurs utilisant l’euro, le yuan, la roupie ou d’autres devises. Cela peut limiter la demande et freiner les rebonds.
Cette semaine, le dollar a donc joué un rôle d’amortisseur négatif. Même lorsque les données américaines semblaient favorables à l’or, la vigueur du billet vert a limité l’ampleur du mouvement.
Le marché reste ainsi dans une situation paradoxale : les données économiques commencent à montrer un ralentissement, mais pas suffisamment pour faire basculer durablement le dollar à la baisse.
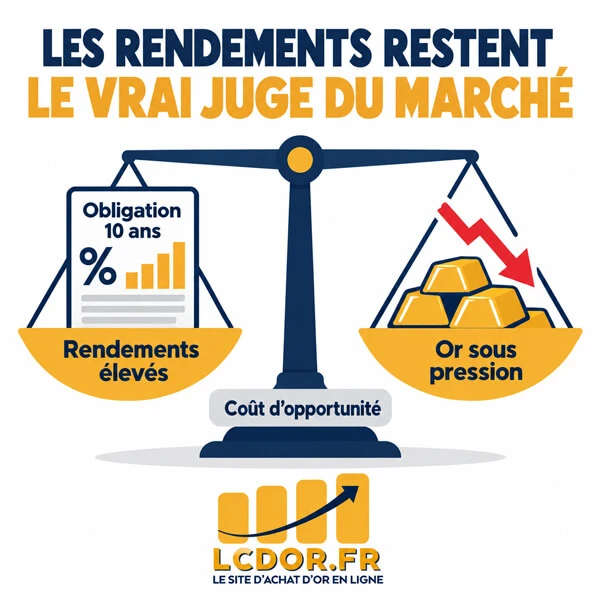
Les rendements restent le vrai juge du marché
Les rendements américains sont probablement le facteur le plus important de la semaine. Même après le rapport emploi, le rendement à 10 ans est resté autour d’une zone très élevée. Cette persistance des taux longs pèse directement sur l’or.
Le problème est simple : si les obligations américaines offrent un rendement élevé, l’or doit justifier son intérêt autrement. Il conserve ses qualités patrimoniales, mais il devient moins compétitif pour les investisseurs qui recherchent un revenu immédiat.
La situation est d’autant plus complexe que les marchés n’ont pas totalement abandonné l’idée d’une hausse de taux d’ici la fin de l’année. Les probabilités d’une hausse en octobre ont fortement diminué, mais le risque d’un relèvement en décembre reste présent.
L’or se retrouve donc dans une phase d’attente. Pour repartir franchement, il aurait besoin d’une détente plus nette des rendements, d’un dollar plus faible et d’une confirmation que l’inflation reflue durablement.
L’argent reste sous pression, mais conserve sa spécificité
L’argent a suivi la même direction que l’or. Le cours de l’argent a reculé sur la semaine, pénalisé par le dollar, les rendements élevés et les arbitrages défavorables aux actifs sans rendement.
Comme souvent, le métal blanc a amplifié les mouvements du marché. Cette volatilité s’explique par sa double nature. L’argent est à la fois un métal précieux, sensible aux taux et au dollar, et un métal industriel, utilisé dans le solaire, l’électronique, les semi-conducteurs et les technologies liées à l’électrification.
Cette double dimension peut jouer dans les deux sens. Lorsque les marchés anticipent une détente monétaire et une reprise industrielle, l’argent peut rebondir plus vite que l’or. Mais lorsque les taux restent élevés et que le dollar demeure ferme, il peut aussi corriger plus fortement.
Cette semaine, la composante monétaire a dominé. L’argent reste donc fragile tant que les rendements américains ne se détendent pas clairement.
La demande physique peut offrir un soutien saisonnier
Un élément plus positif vient du marché physique. Le World Gold Council rappelle que la Golden Week en Chine, du 1er au 7 octobre, marque traditionnellement le début d’une période plus active pour les achats d’or, notamment en joaillerie et en réassort commercial.
La situation reste toutefois nuancée. Les prix élevés et la confiance fragile des consommateurs chinois ont déjà pesé sur la demande de bijoux en 2026. Mais une certaine stabilité récente des prix pourrait débloquer une partie des achats reportés.
Ce point est important. Les flux financiers expliquent souvent les mouvements de court terme. Mais la demande physique, notamment en Asie, peut contribuer à stabiliser le marché lorsque les prix deviennent plus attractifs ou lorsque les périodes saisonnières soutiennent les achats.
L’or reste donc pris entre deux horizons : un court terme dominé par la Fed et les rendements, et un moyen terme soutenu par la demande physique, les banques centrales et la diversification patrimoniale.
Analyse LCDOR
La semaine du 27 septembre au 3 octobre 2026 montre que l’or n’a pas encore retrouvé un environnement franchement favorable. Les données d’inflation et d’emploi ont pourtant réduit la probabilité d’une hausse de taux en octobre. Mais les rendements élevés, le dollar ferme et le pétrole encore cher continuent de freiner le marché.
Le premier enseignement est que la Fed reste au cœur de l’analyse. Les investisseurs ne regardent plus seulement la prochaine réunion. Ils veulent savoir si la banque centrale peut vraiment arrêter son cycle de resserrement ou si une nouvelle hausse reste probable en décembre.
Le deuxième enseignement concerne les rendements. Tant que le 10 ans américain reste proche de niveaux élevés, l’or aura du mal à construire une reprise durable. Le métal jaune conserve son rôle patrimonial, mais il doit rivaliser avec des actifs sûrs rémunérateurs.
Le troisième point concerne l’argent. Sa baisse confirme sa sensibilité aux mêmes facteurs que l’or, avec une volatilité plus forte. Son potentiel de rebond existe, mais il dépendra d’une détente plus nette des taux et du dollar.
Pour LCDOR, cette phase doit être lue avec recul. L’achat d’or conserve son intérêt dans une logique patrimoniale de long terme, notamment pour diversifier une épargne, se protéger contre l’incertitude monétaire et réduire l’exposition aux actifs financiers classiques. Les mouvements hebdomadaires peuvent être heurtés, mais ils ne remettent pas en cause le rôle de fond de l’or.
Dans les prochaines semaines, trois indicateurs seront déterminants : l’inflation CPI, l’évolution des rendements américains et la capacité du dollar à conserver sa dynamique. Si ces trois éléments se détendent, l’or pourrait retrouver un environnement plus porteur. Si l’énergie et les taux restent élevés, la consolidation pourrait se prolonger.
Sources de l’analyse
À propos de l’auteur
Laurent Colas dispose d’une solide expérience dans les marchés financiers, le conseil en investissement et l’accompagnement patrimonial. Après sept années passées chez American Express à Londres comme conseiller financier, il a poursuivi son parcours pendant trois ans à Genève en tant que broker spécialisé dans les produits financiers.
Depuis deux ans et demi, il accompagne les investisseurs de LCDOR dans leurs réflexions autour de l’or, de l’argent et des métaux précieux d’investissement. Son profil financier lui permet d’apporter une lecture claire des dynamiques de marché, en reliant les évolutions des métaux précieux aux grands facteurs macroéconomiques : inflation, taux d’intérêt, dollar, politiques monétaires et tensions géopolitiques.
Formation et qualifications
Laurent Colas est diplômé d’un Mastère Spécialisé en finance de marché de l’ESCP Europe, école membre de la Conférence des Grandes Écoles et bénéficiant d’une triple accréditation internationale.
Domaines d’expertise
- Conseil financier et accompagnement des investisseurs
- Analyse des marchés financiers
- Produits financiers et stratégies de placement
- Lecture macroéconomique des marchés de l’or et de l’argent
- Compréhension des facteurs influençant les métaux précieux d’investissement