Blog de l’Or et des Métaux Précieux
La FED reprend la main : l’or recule malgré le reflux du pétrole
La semaine du 20 au 26 septembre 2026 a confirmé le retour d’un environnement plus difficile pour les métaux précieux. Après avoir résisté la semaine précédente malgré la hausse des taux de la Fed, l’or a reperdu du terrain, pénalisé par un dollar plus ferme, des rendements américains élevés et des signaux monétaires toujours restrictifs.
Le paradoxe de la semaine est intéressant : le pétrole a reculé, ce qui aurait normalement pu alléger les craintes d’inflation. Mais ce soulagement n’a pas suffi. Les investisseurs ont surtout retenu les déclarations de plusieurs responsables de la Fed, qui ont rappelé que l’inflation restait trop élevée et que de nouvelles hausses de taux pouvaient encore être nécessaires.
Le fait marquant est donc clair : le marché ne se concentre plus seulement sur le prix du pétrole ou les tensions géopolitiques. Il revient à la question centrale de 2026 : jusqu’où la Fed devra-t-elle aller pour ramener l’inflation vers son objectif ? Pour suivre cette dynamique, le cours de l’or doit être analysé avec trois variables principales : dollar, taux américains et discours de la Fed.
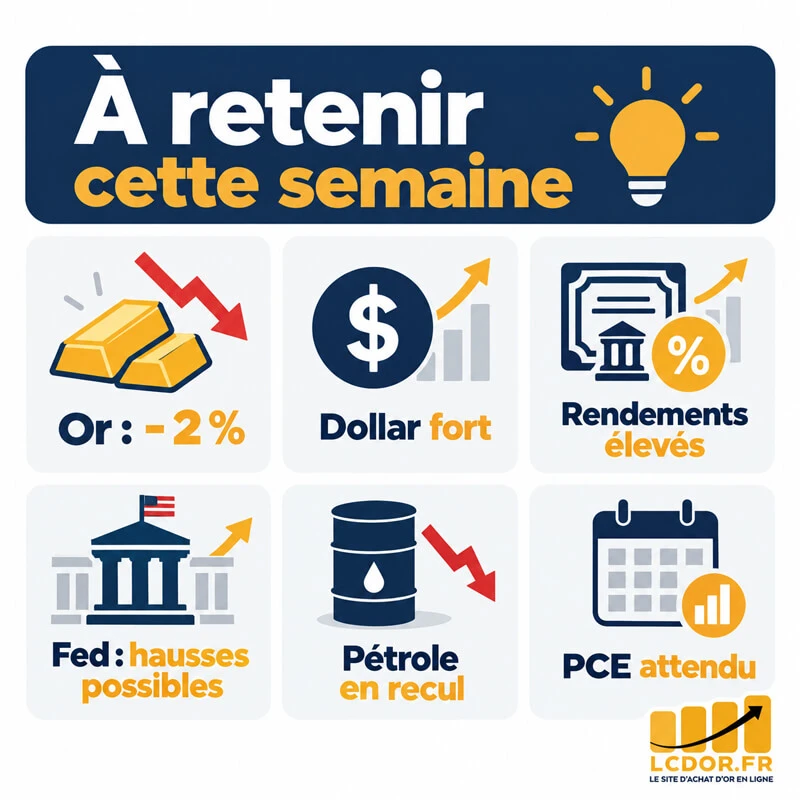
À retenir cette semaine
- L’or se dirige vers une baisse hebdomadaire d’environ 2 %.
- Le dollar fort et les rendements élevés ont pesé sur les métaux précieux.
- Les marchés anticipent toujours de nouvelles hausses de taux de la Fed.
- Le pétrole a reculé, mais sans suffire à relancer l’or.
- L’argent a lui aussi terminé la semaine sous pression.
- Le marché attend désormais les prochains chiffres d’inflation PCE.
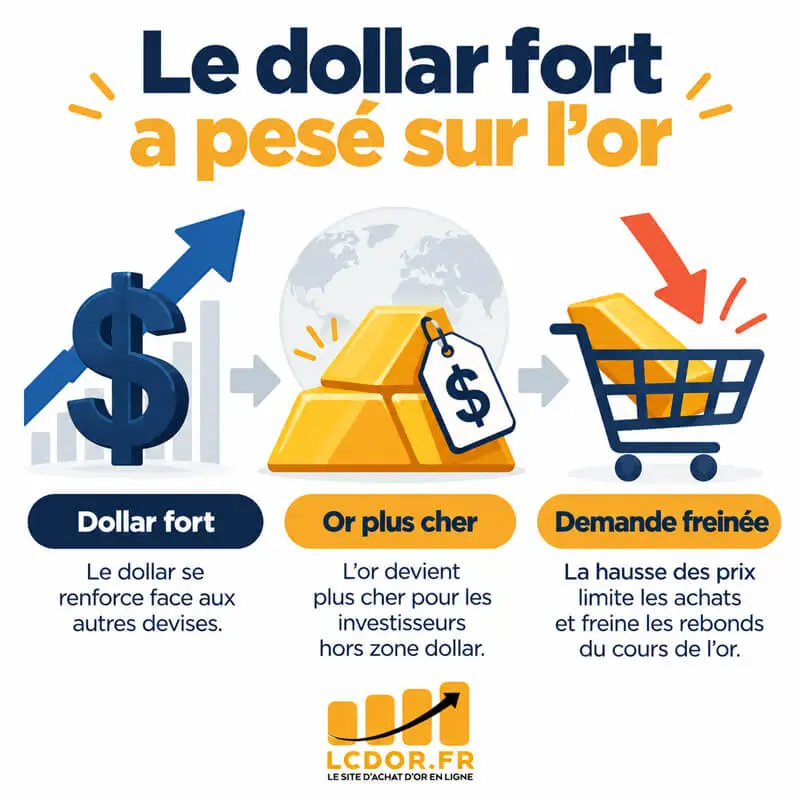
Le dollar fort a pesé sur l’or
Le premier facteur défavorable à l’or cette semaine a été le dollar. Après la hausse de taux décidée par la Fed mi-septembre, le billet vert est resté soutenu par l’idée que la banque centrale américaine n’a pas terminé son cycle de resserrement.
Cette relation est essentielle à comprendre. L’or est coté en dollars sur les marchés internationaux. Lorsque le dollar se renforce, le métal devient plus coûteux pour les acheteurs qui utilisent l’euro, le yuan, la roupie ou d’autres devises. Cette hausse du coût d’achat peut freiner la demande internationale et limiter les rebonds.
La semaine a donc été marquée par une pression mécanique sur le métal jaune. Même lorsque l’or a tenté de rebondir vendredi, les investisseurs sont restés prudents, car le dollar demeurait solide et les anticipations de taux restaient élevées.
Ce mouvement rappelle une réalité simple : l’or peut conserver son rôle de valeur patrimoniale, mais il reste très sensible aux arbitrages de court terme sur les devises.
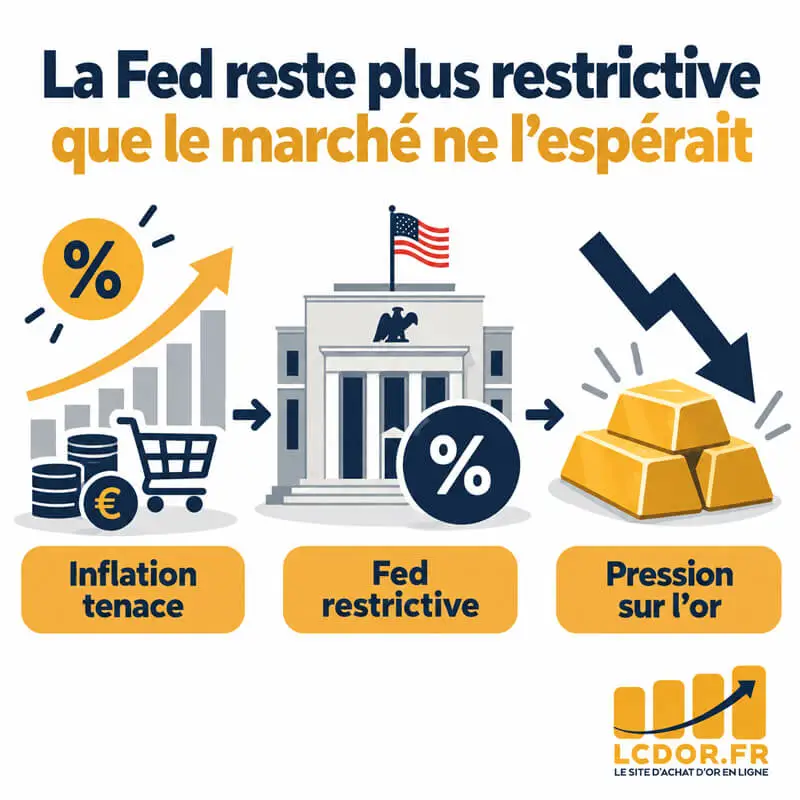
La Fed reste plus restrictive que le marché ne l’espérait
Le deuxième moteur de la semaine est venu du discours de la Fed. Plusieurs responsables monétaires américains ont adopté un ton ferme, rappelant que l’inflation ne se limite plus uniquement à l’énergie. Elle reste entretenue par la demande, certains coûts d’importation, les matières premières et les tensions sur plusieurs secteurs de l’économie.
Alberto Musalem, président de la Fed de Saint-Louis, a notamment estimé que de nouvelles hausses de taux seraient probablement nécessaires pour ramener l’inflation sous contrôle. Ce message a renforcé l’idée que la hausse de septembre pourrait ne pas être isolée.
Pour l’or, cette perspective est défavorable à court terme. Le métal jaune ne verse ni coupon ni dividende. Lorsque les obligations américaines offrent des rendements élevés, certains investisseurs préfèrent les actifs rémunérés. C’est ce que l’on appelle le coût d’opportunité de l’or.
Le marché a donc réévalué son scénario : il ne s’agit plus seulement de savoir si la Fed a déjà suffisamment durci sa politique, mais de savoir combien de temps elle devra maintenir des conditions monétaires strictes.
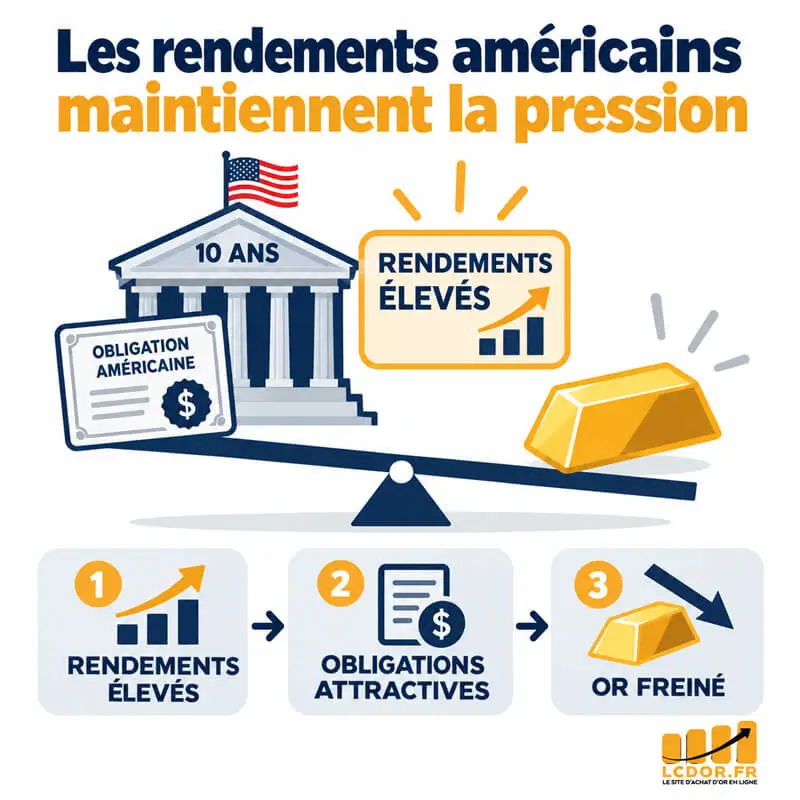
Les rendements américains maintiennent la pression
Les rendements obligataires sont restés l’un des grands freins pour les métaux précieux. Un rendement élevé sur les bons du Trésor américain rend l’or moins compétitif à court terme, surtout pour les investisseurs institutionnels qui arbitrent entre actifs défensifs.
Cette semaine, même le recul du pétrole n’a pas suffi à provoquer une détente assez forte des rendements pour soutenir durablement l’or. Les investisseurs ont considéré que l’inflation restait suffisamment tenace pour justifier une Fed encore vigilante.
Ce point est central. L’or peut bénéficier d’un environnement incertain, mais il a besoin d’un recul clair des rendements pour construire une hausse plus solide. Tant que les taux réels ou nominaux restent élevés, les rebonds peuvent être rapidement freinés.
La dynamique actuelle ressemble donc davantage à une consolidation sous contrainte qu’à une remise en cause de l’intérêt de fond pour le métal jaune.
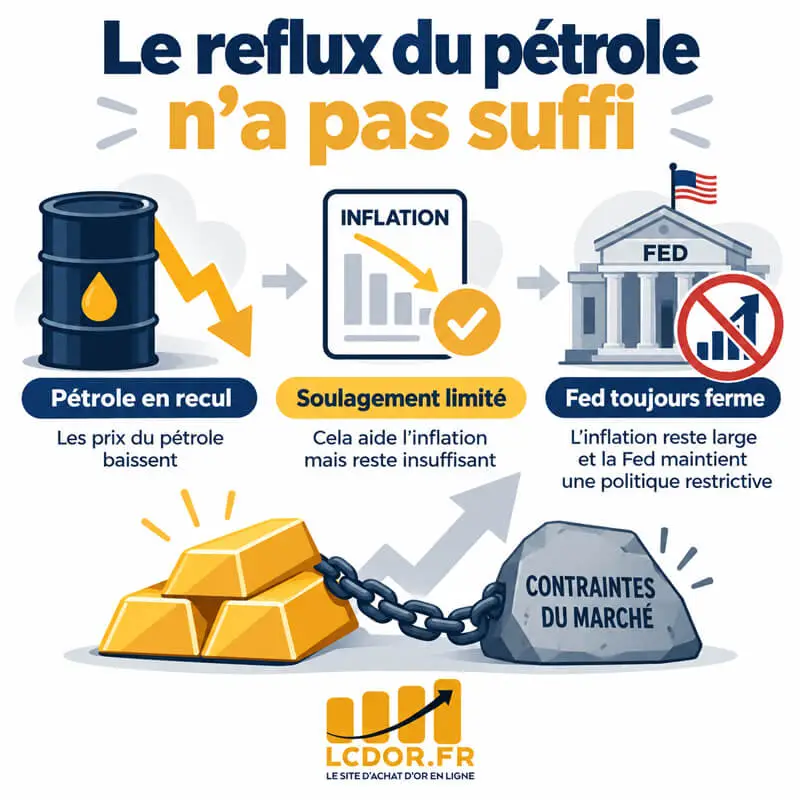
Le reflux du pétrole n’a pas suffi
Le recul du pétrole aurait pu être une bonne nouvelle plus nette pour l’or. Le Brent est repassé sous la zone symbolique des 100 dollars, aidé par de meilleures perspectives d’approvisionnement au Moyen-Orient et par l’espoir d’un apaisement partiel sur certaines routes énergétiques.
En théorie, un pétrole moins cher réduit les pressions inflationnistes. Moins d’inflation énergétique signifie moins de pression sur la Fed, donc un environnement potentiellement plus favorable à l’or.
Mais le marché n’a pas interprété cette baisse du brut comme un tournant définitif. Les investisseurs restent conscients que les tensions géopolitiques peuvent rapidement faire repartir les prix de l’énergie. Surtout, la Fed a laissé entendre que l’inflation ne venait plus seulement du pétrole. Elle est désormais plus diffuse.
C’est la grande différence avec les semaines précédentes : le pétrole recule, mais l’or ne rebondit pas franchement, parce que la Fed regarde au-delà de l’énergie.
L’argent recule avec l’or, mais garde une lecture spécifique
L’argent a lui aussi subi la pression du dollar et des taux. Le cours de l’argent a reculé sur la semaine, dans le sillage de l’or, du platine et du palladium.
Comme souvent, le métal blanc a amplifié les mouvements du marché. Sa double nature explique cette sensibilité. L’argent est à la fois un métal précieux, influencé par les taux et le dollar, et un métal industriel, utilisé dans le solaire, l’électronique, les semi-conducteurs, les véhicules électriques et les technologies liées à l’intelligence artificielle.
Cette dimension industrielle lui donne un profil différent de celui de l’or. Lorsque les marchés anticipent une croissance plus robuste, l’argent peut mieux résister grâce à la demande industrielle. Mais lorsque les taux montent et que le dollar se renforce, il peut aussi corriger plus vite.
Cette semaine, la composante monétaire a dominé. L’argent n’a pas échappé à la pression exercée par la Fed.
Les investisseurs attendent le PCE américain
Après une semaine dominée par les prises de parole de la Fed, le marché se tourne désormais vers la prochaine publication de l’indice PCE américain. Cet indicateur est particulièrement important, car il s’agit de la mesure d’inflation privilégiée par la Réserve fédérale.
Si le PCE confirme une inflation persistante, le marché pourrait renforcer ses anticipations de hausse de taux en décembre. Dans ce scénario, le dollar et les rendements pourraient rester élevés, ce qui continuerait de peser sur l’or.
À l’inverse, un chiffre plus modéré pourrait offrir un répit aux métaux précieux. Il réduirait la pression sur la Fed et pourrait permettre à l’or de retrouver un soutien technique.
Le marché entre donc dans une phase d’attente. Les investisseurs ne manquent pas d’arguments pour s’intéresser à l’or, mais ils veulent d’abord savoir si l’inflation américaine donne à la Fed une raison de durcir encore sa politique.
La demande de fond reste un soutien pour l’or
Malgré la baisse hebdomadaire, l’intérêt de fond pour l’or reste présent. Les banques centrales continuent de voir le métal jaune comme un actif de réserve stratégique, utile pour diversifier leurs avoirs et réduire certaines dépendances monétaires.
Le World Gold Council a régulièrement souligné ces derniers mois que la demande institutionnelle restait un soutien important pour l’or, même lorsque les flux financiers de court terme deviennent plus volatils.
Cette distinction est essentielle. Le court terme est dominé par la Fed, le dollar et les rendements. Le long terme reste influencé par d’autres forces : dette publique, diversification des réserves, incertitudes géopolitiques, inflation structurelle et recherche d’actifs tangibles.
Pour les particuliers, cela signifie que les mouvements hebdomadaires ne doivent pas être lus isolément. L’or peut baisser dans un environnement de taux élevés tout en conservant un rôle patrimonial de long terme.
Analyse LCDOR
La semaine du 20 au 26 septembre 2026 montre que l’or reste dans une phase d’arbitrage délicate. Le recul du pétrole a réduit une partie des tensions inflationnistes, mais le discours de la Fed et la force du dollar ont dominé les échanges.
Le premier enseignement est que le marché ne croit pas encore à une détente monétaire rapide. Tant que les responsables de la Fed évoquent la possibilité de nouvelles hausses de taux, l’or restera confronté à un environnement de rendements élevés.
Le deuxième enseignement concerne le pétrole. Sa baisse est positive, mais elle ne suffit plus à rassurer totalement les investisseurs. L’inflation américaine est désormais perçue comme plus large que le seul choc énergétique.
Le troisième point concerne l’argent. Sa baisse confirme sa sensibilité aux taux et au dollar, mais sa dimension industrielle reste un facteur de soutien potentiel si les perspectives économiques s’améliorent.
Pour LCDOR, cette phase doit être lue avec recul. L’achat d’or conserve son intérêt dans une logique patrimoniale de diversification, surtout dans un monde marqué par l’inflation, les tensions géopolitiques, la dette publique et les incertitudes monétaires. La pression actuelle vient surtout d’un environnement de taux élevés, pas d’une disparition du rôle de l’or.
Dans les prochaines semaines, trois indicateurs seront décisifs : le PCE américain, le niveau du dollar et l’évolution des rendements obligataires. Si l’inflation ralentit, l’or pourrait retrouver un soutien. Si la Fed confirme un nouveau durcissement, la consolidation pourrait se poursuivre.
Sources de l’analyse
À propos de l’auteur
Laurent Colas dispose d’une solide expérience dans les marchés financiers, le conseil en investissement et l’accompagnement patrimonial. Après sept années passées chez American Express à Londres comme conseiller financier, il a poursuivi son parcours pendant trois ans à Genève en tant que broker spécialisé dans les produits financiers.
Depuis deux ans et demi, il accompagne les investisseurs de LCDOR dans leurs réflexions autour de l’or, de l’argent et des métaux précieux d’investissement. Son profil financier lui permet d’apporter une lecture claire des dynamiques de marché, en reliant les évolutions des métaux précieux aux grands facteurs macroéconomiques : inflation, taux d’intérêt, dollar, politiques monétaires et tensions géopolitiques.
Formation et qualifications
Laurent Colas est diplômé d’un Mastère Spécialisé en finance de marché de l’ESCP Europe, école membre de la Conférence des Grandes Écoles et bénéficiant d’une triple accréditation internationale.
Domaines d’expertise
- Conseil financier et accompagnement des investisseurs
- Analyse des marchés financiers
- Produits financiers et stratégies de placement
- Lecture macroéconomique des marchés de l’or et de l’argent
- Compréhension des facteurs influençant les métaux précieux d’investissement