Cours Or

La Fed durcit le ton, mais l’or résiste grâce au reflux du pétrole

Balance financière avec lingot d’or et lingot d’argent face au pétrole, au dollar et aux taux de la Fed

La semaine du 13 au 19 septembre 2026 a offert une lecture particulièrement intéressante du marché des métaux précieux. La Réserve fédérale américaine a relevé ses taux pour la première fois depuis trois ans, confirmant que l’inflation reste une priorité absolue. En théorie, ce type de décision pèse fortement sur l’or et l’argent. Pourtant, le métal jaune a réussi à terminer la semaine en hausse, porté par un élément inattendu : le recul du pétrole.

Le marché s’est donc retrouvé face à deux forces opposées. D’un côté, une Fed plus ferme, un dollar au plus haut depuis plusieurs semaines et des rendements obligataires élevés. De l’autre, une détente des prix du brut qui a réduit les craintes d’un nouveau choc inflationniste. Cette combinaison a permis à l’or de retrouver un point d’équilibre après plusieurs semaines de pression.

Pour suivre cette dynamique, le cours de l’or doit être analysé avec trois variables essentielles : les décisions de la Fed, l’évolution du pétrole et la force du dollar.

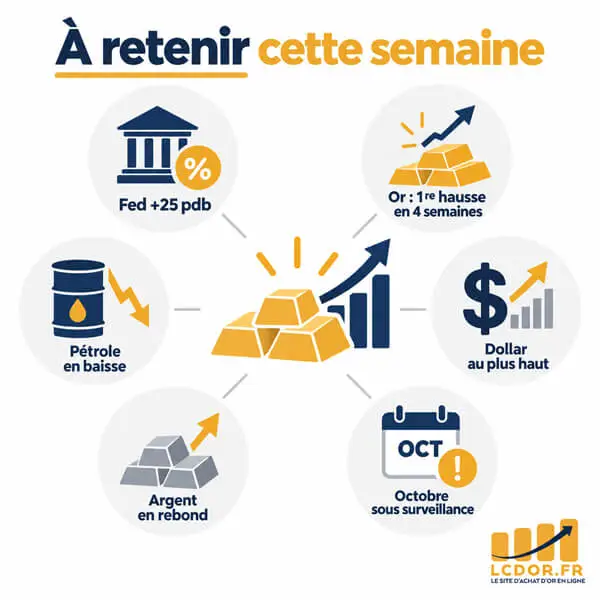
À retenir cette semaine

  • La Fed a relevé ses taux de 25 points de base.
  • L’or a signé sa première hausse hebdomadaire en quatre semaines.
  • Le recul du pétrole a réduit les craintes d’inflation persistante.
  • Le dollar est monté à un plus haut de plus de sept semaines.
  • L’argent a rebondi plus fortement que l’or en fin de semaine.
  • Le marché surveille déjà une possible nouvelle hausse de taux en octobre.

La Fed a confirmé son virage restrictif

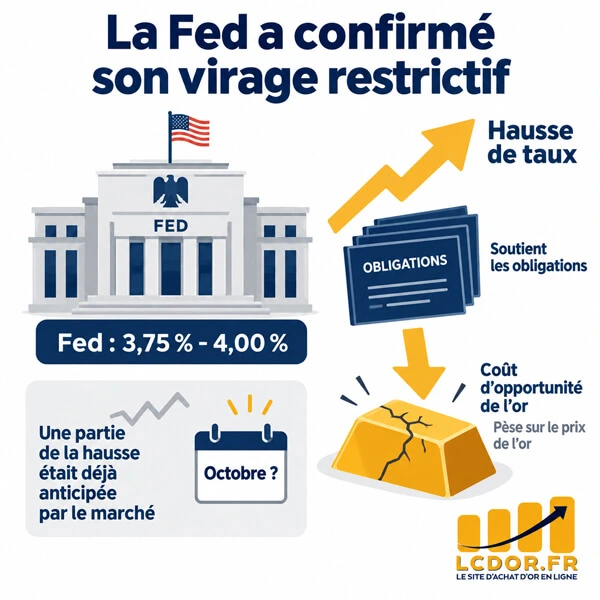
Le grand événement de la semaine est venu de Washington. La Réserve fédérale américaine a relevé ses taux d’un quart de point, portant la fourchette des Fed funds à 3,75 % – 4,00 %. Cette décision était largement attendue, mais elle marque un tournant symbolique : c’est la première hausse de taux depuis 2023.

Le message envoyé par Kevin Warsh est clair. La Fed estime que l’inflation reste trop élevée et que les conditions financières ne sont pas encore suffisamment restrictives. Le marché a donc immédiatement intégré l’idée que cette hausse pourrait ne pas être la dernière.

Cette décision pèse normalement sur l’or. Le métal jaune ne verse aucun rendement. Lorsque les obligations américaines offrent une rémunération plus élevée, les investisseurs peuvent préférer les actifs obligataires, surtout à court terme. C’est ce que l’on appelle le coût d’opportunité de l’or.

Mais la réaction du marché a été plus nuancée. L’or n’a pas décroché durablement, car les investisseurs avaient déjà largement anticipé cette décision. La vraie question porte désormais sur la suite : la Fed relèvera-t-elle encore ses taux en octobre ou marquera-t-elle une pause ?

Le pétrole a changé la lecture de fin de semaine

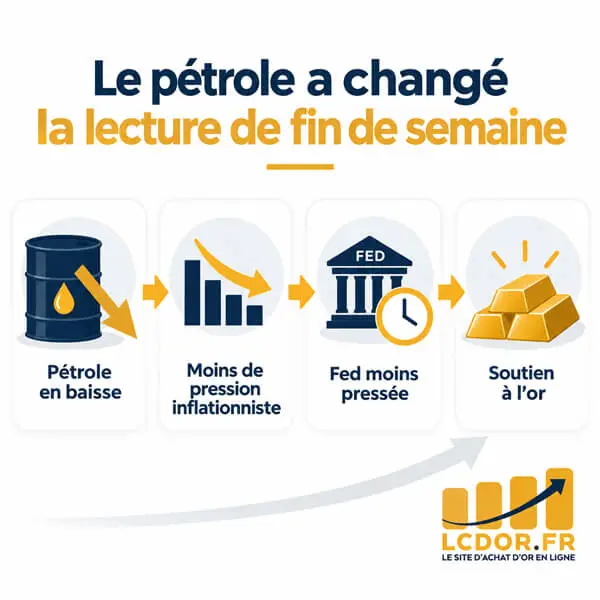
Le facteur le plus favorable aux métaux précieux cette semaine a été la baisse du pétrole. Après plusieurs semaines de tensions liées au Moyen-Orient, le recul du Brent a permis aux marchés de respirer.

Cette détente est importante, car le pétrole est devenu l’un des grands canaux de transmission entre géopolitique, inflation et métaux précieux. Lorsque le brut progresse fortement, les investisseurs anticipent une inflation plus durable. Cette inflation pousse la Fed à maintenir ou relever ses taux, ce qui pèse sur l’or.

À l’inverse, lorsque le pétrole recule, les pressions inflationnistes semblent moins fortes. Cela ne supprime pas le problème de l’inflation, mais cela réduit le risque d’un choc immédiat sur les prix de l’énergie.

Chris Gaffney, président des marchés mondiaux chez EverBank, a résumé ce mécanisme en expliquant que le recul du pétrole réduit les pressions inflationnistes, car l’énergie a été l’un des principaux moteurs de l’inflation récente. Cette lecture explique pourquoi l’or a pu progresser en fin de semaine malgré la hausse des taux.

Le dollar reste un obstacle puissant

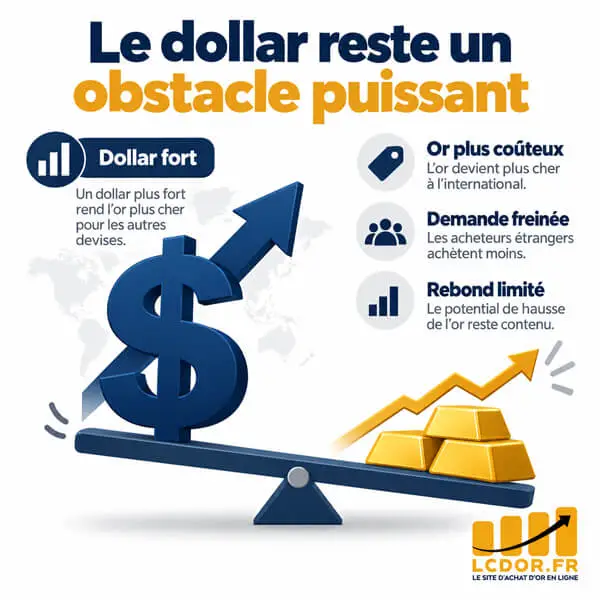
La hausse de l’or n’a pourtant pas été linéaire. Le dollar est monté à son plus haut niveau depuis plus de sept semaines, soutenu par la décision de la Fed et par les anticipations d’un nouveau resserrement monétaire.

Cette progression du dollar limite mécaniquement l’attrait de l’or. Le métal est coté en dollars sur les marchés internationaux. Lorsqu’un investisseur européen, asiatique ou émergent achète de l’or avec une autre devise, un dollar plus fort rend l’opération plus coûteuse.

C’est l’une des raisons pour lesquelles le rebond de l’or reste mesuré. Le recul du pétrole aide le marché, mais la force du dollar freine l’accélération.

Cette semaine illustre donc parfaitement la situation actuelle : l’or reste soutenu par les craintes macroéconomiques et par la demande de protection, mais il doit composer avec un dollar puissant et une Fed encore déterminée à lutter contre l’inflation.

Les rendements obligataires maintiennent la pression

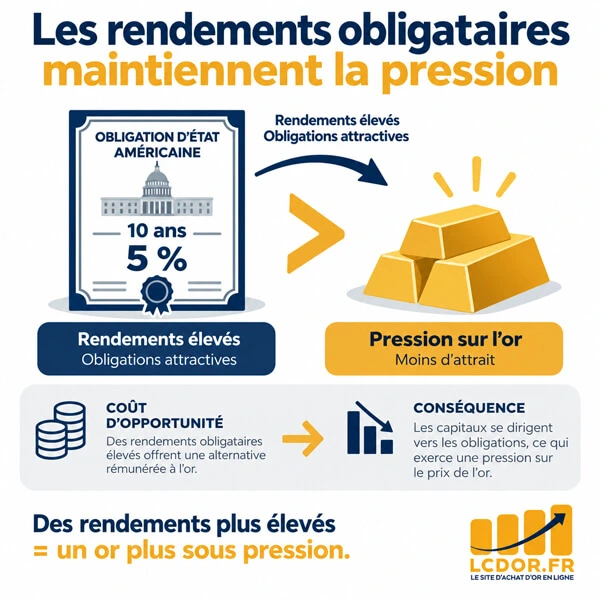
Les rendements américains restent également élevés. Le rendement du Treasury à 10 ans a de nouveau approché la zone des 5 %, un niveau très surveillé par les investisseurs.

Pour l’or, ce niveau est important. Plus les rendements montent, plus les obligations deviennent compétitives face aux métaux précieux. L’or conserve son rôle de diversification, mais il devient moins attractif pour les investisseurs qui recherchent un revenu immédiat.

Cela explique pourquoi le marché reste prudent malgré le rebond de fin de semaine. L’or a retrouvé un soutien, mais il n’a pas encore effacé les contraintes liées aux taux.

Le marché semble désormais évoluer dans une zone d’arbitrage : si les rendements continuent de monter, l’or pourrait rester plafonné. Si les rendements se stabilisent, le métal jaune pourrait consolider son rebond.

L’argent rebondit davantage que l’or

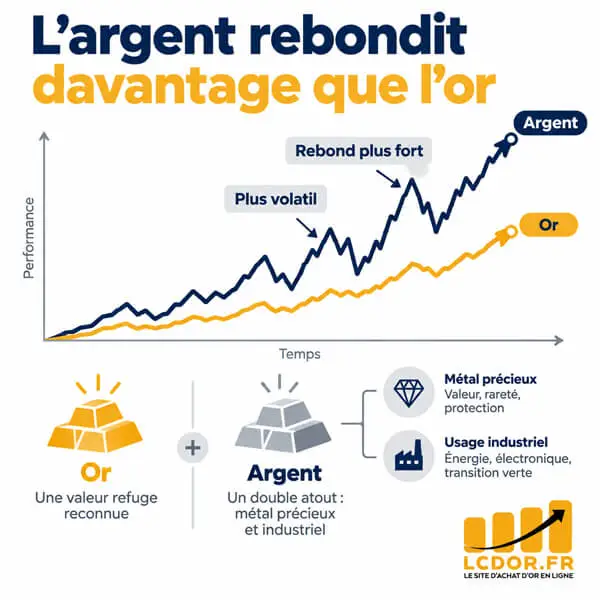
L’argent a lui aussi profité de la détente sur le pétrole et du retour de l’intérêt pour les métaux précieux. Le cours de l’argent a progressé plus fortement que l’or en fin de semaine, confirmant son profil plus nerveux.

Cette réaction est habituelle. L’argent est à la fois un métal précieux et un métal industriel. Il réagit aux mêmes variables que l’or — dollar, taux, inflation — mais il est aussi influencé par les anticipations de croissance, la demande industrielle, le solaire, l’électronique et les technologies liées à l’électrification.

Lorsque le marché se détend, l’argent peut donc rebondir plus vite. Mais cette force fonctionne dans les deux sens. Si le dollar repart à la hausse ou si les rendements se tendent à nouveau, le métal blanc peut corriger plus brutalement.

Cette semaine, sa progression montre que les investisseurs ne reviennent pas uniquement sur l’or. Ils réévaluent l’ensemble du compartiment des métaux précieux.

La demande physique reste contrastée

Le marché physique a envoyé des signaux plus nuancés. En Inde, la demande est restée faible, les acheteurs préférant attendre de meilleurs niveaux de prix. En Chine, les primes sont restées plus stables, soutenues par une demande d’investissement plus robuste.

Cette différence montre que le marché physique ne réagit pas partout de la même manière. En Inde, les achats sont très sensibles au niveau des prix. Lorsque l’or monte rapidement, certains acheteurs repoussent leurs décisions. En Chine, la demande d’investissement peut rester plus régulière lorsque les ménages cherchent à diversifier leur épargne.

Pour l’or, ces éléments sont importants à moyen terme. Les flux financiers expliquent souvent les mouvements de court terme. Mais la demande physique contribue à la solidité du marché sur la durée.

Un marché encore fragile, mais plus équilibré

La semaine montre que l’or reste fragile, mais qu’il n’est pas sans soutien. La Fed a bien durci sa politique, le dollar reste fort et les rendements sont élevés. Pourtant, le métal jaune a résisté, notamment grâce au recul du pétrole.

Cette résistance est intéressante. Elle indique que le marché avait déjà intégré une partie du durcissement monétaire. Elle montre aussi que les investisseurs restent attentifs aux risques géopolitiques, à l’inflation énergétique et à la trajectoire des grandes banques centrales.

L’or teste désormais une zone technique importante autour de 4 400 à 4 440 dollars. Un franchissement durable de cette zone pourrait redonner de la confiance au marché. À l’inverse, un nouvel accès de force du dollar ou une hausse des rendements pourrait limiter le mouvement.

Analyse LCDOR

La semaine du 13 au 19 septembre 2026 confirme que l’or évolue dans un environnement complexe, mais plus équilibré qu’il n’y paraît. La Fed a relevé ses taux, ce qui constitue un frein naturel pour les métaux précieux. Mais le recul du pétrole a réduit une partie des craintes inflationnistes, permettant à l’or de retrouver un soutien.

Le premier enseignement est que l’inflation reste le véritable fil conducteur. Tant que les prix restent au-dessus de l’objectif de la Fed, les marchés devront intégrer le risque de nouvelles hausses de taux. Pour l’or, cela maintient une pression de court terme.

Le deuxième enseignement concerne le pétrole. Sa baisse a joué un rôle décisif dans le rebond de l’or. Cela confirme que les métaux précieux ne réagissent plus seulement aux décisions de la Fed, mais aussi à la chaîne complète : énergie, inflation, taux, dollar.

Le troisième point concerne l’argent. Sa hausse plus marquée montre que le métal blanc conserve une capacité de rebond importante lorsque les conditions se détendent. Mais sa volatilité reste supérieure à celle de l’or.

Pour LCDOR, cette phase doit être lue avec recul. L’achat d’or conserve son intérêt dans une logique patrimoniale de diversification, surtout dans un environnement marqué par l’inflation, la dette publique, les tensions géopolitiques et l’incertitude monétaire. La pression actuelle vient surtout des taux élevés, non d’une disparition de l’intérêt de fond pour l’or.

Dans les prochaines semaines, trois indicateurs seront décisifs : l’évolution du pétrole, la force du dollar et le ton de la Fed sur une éventuelle hausse en octobre. Si le pétrole continue de refluer et si les rendements se stabilisent, l’or pourrait construire une base plus solide. Si la Fed confirme un nouveau durcissement, le marché pourrait rester volatil.
Sources de l’analyse

À propos de l’auteur

LCDOR - Achat Or en Ligne

Laurent Colas dispose d’une solide expérience dans les marchés financiers, le conseil en investissement et l’accompagnement patrimonial. Après sept années passées chez American Express à Londres comme conseiller financier, il a poursuivi son parcours pendant trois ans à Genève en tant que broker spécialisé dans les produits financiers.

Depuis deux ans et demi, il accompagne les investisseurs de LCDOR dans leurs réflexions autour de l’or, de l’argent et des métaux précieux d’investissement. Son profil financier lui permet d’apporter une lecture claire des dynamiques de marché, en reliant les évolutions des métaux précieux aux grands facteurs macroéconomiques : inflation, taux d’intérêt, dollar, politiques monétaires et tensions géopolitiques.

Formation et qualifications

Laurent Colas est diplômé d’un Mastère Spécialisé en finance de marché de l’ESCP Europe, école membre de la Conférence des Grandes Écoles et bénéficiant d’une triple accréditation internationale.

Domaines d’expertise

  • Conseil financier et accompagnement des investisseurs
  • Analyse des marchés financiers
  • Produits financiers et stratégies de placement
  • Lecture macroéconomique des marchés de l’or et de l’argent
  • Compréhension des facteurs influençant les métaux précieux d’investissement

Laisser un commentaire

Votre adresse e-mail ne sera pas publiée. Les champs obligatoires sont indiqués avec *